

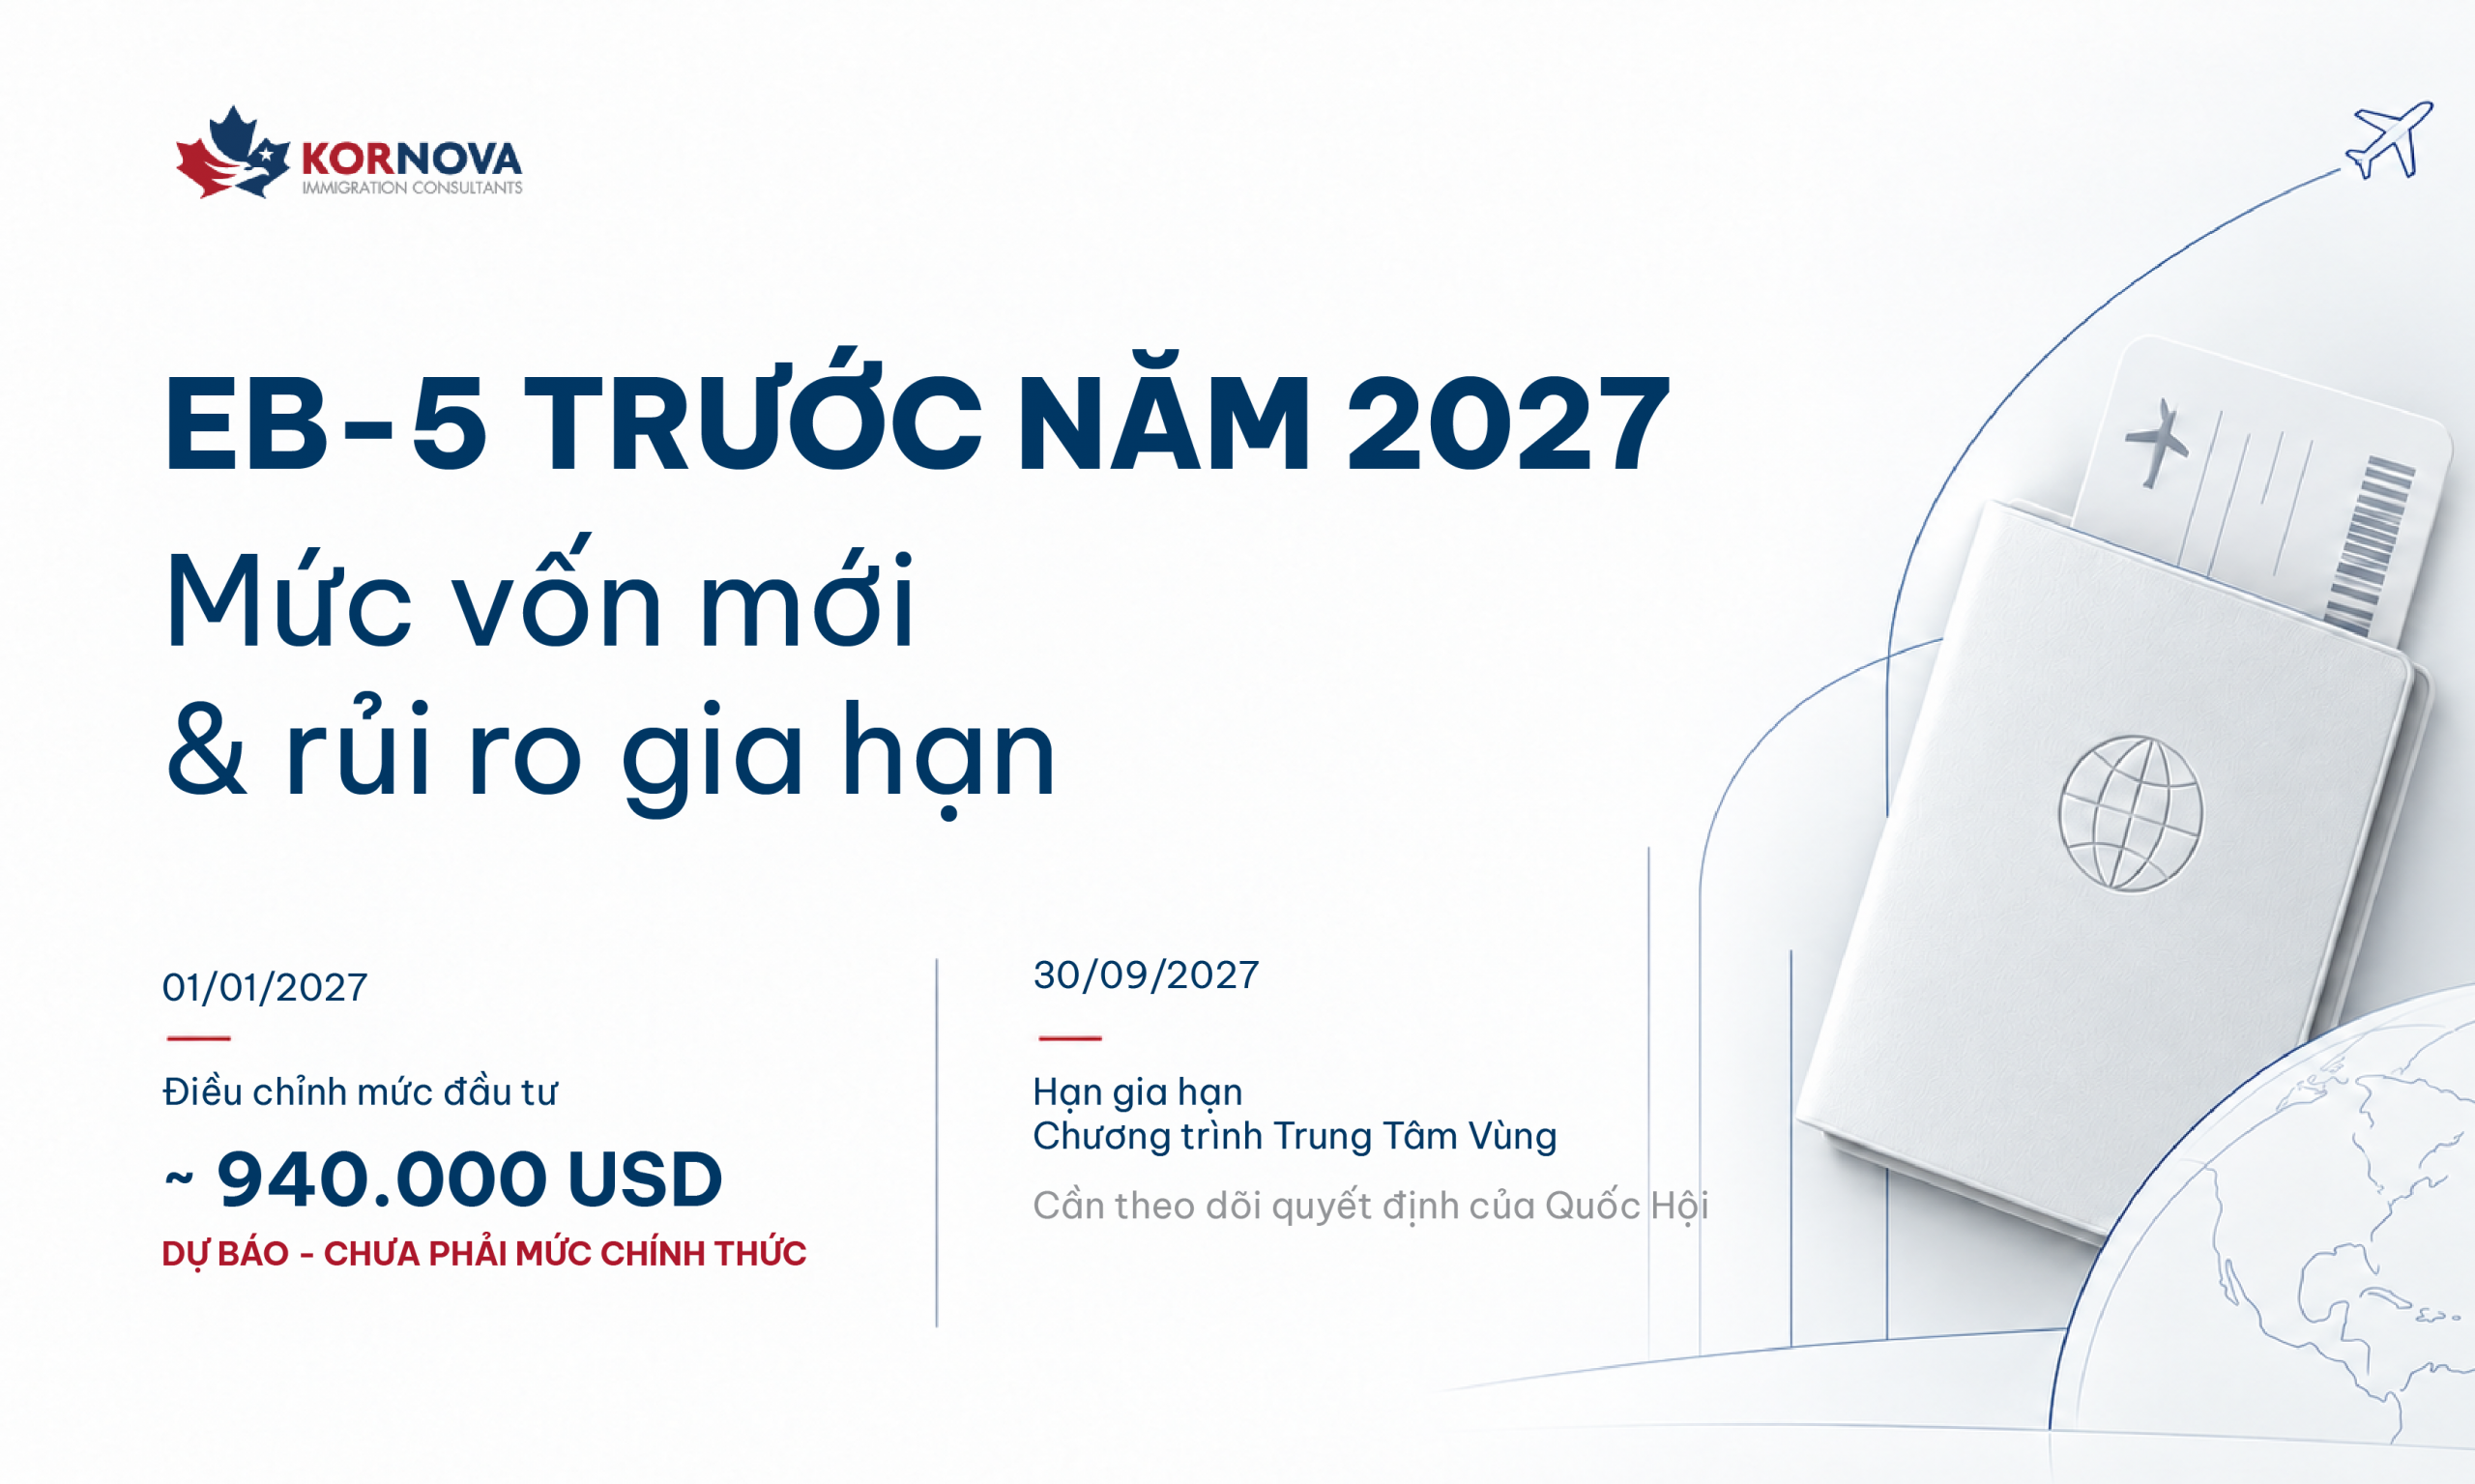
Gia đình đang cân nhắc EB-5 cần đánh giá đồng thời hai vấn đề: mức vốn có thể tăng từ đầu năm 2027 và rủi ro gián đoạn nếu Chương trình Trung tâm Vùng không được gia hạn đúng hạn. Nộp hồ sơ trong Q4/2026 có thể giúp áp dụng mức đầu tư hiện hành nếu đủ điều kiện, nhưng không đồng nghĩa được hưởng cơ chế bảo lưu dành cho hồ sơ nộp vào hoặc trước ngày 30/09/2026.
Con số khoảng 940.000 USD đang xuất hiện trong các dự báo về vốn EB-5 năm 2027. Trong khi đó, ngày 30/09/2027 đặt ra một câu hỏi khác: chương trình qua Trung tâm Vùng sẽ được tiếp tục như thế nào?
Hai vấn đề này tác động khác nhau đến ngân sách và kế hoạch định cư Mỹ của gia đình.
Mức đầu tư EB-5 năm 2027 có thể tăng lên 940.000 USD?
Theo luật hiện hành, mức đầu tư tối thiểu là 800.000 USD đối với khu vực việc làm mục tiêu (TEA) hoặc dự án hạ tầng đủ điều kiện; mức tiêu chuẩn là 1.050.000 USD.
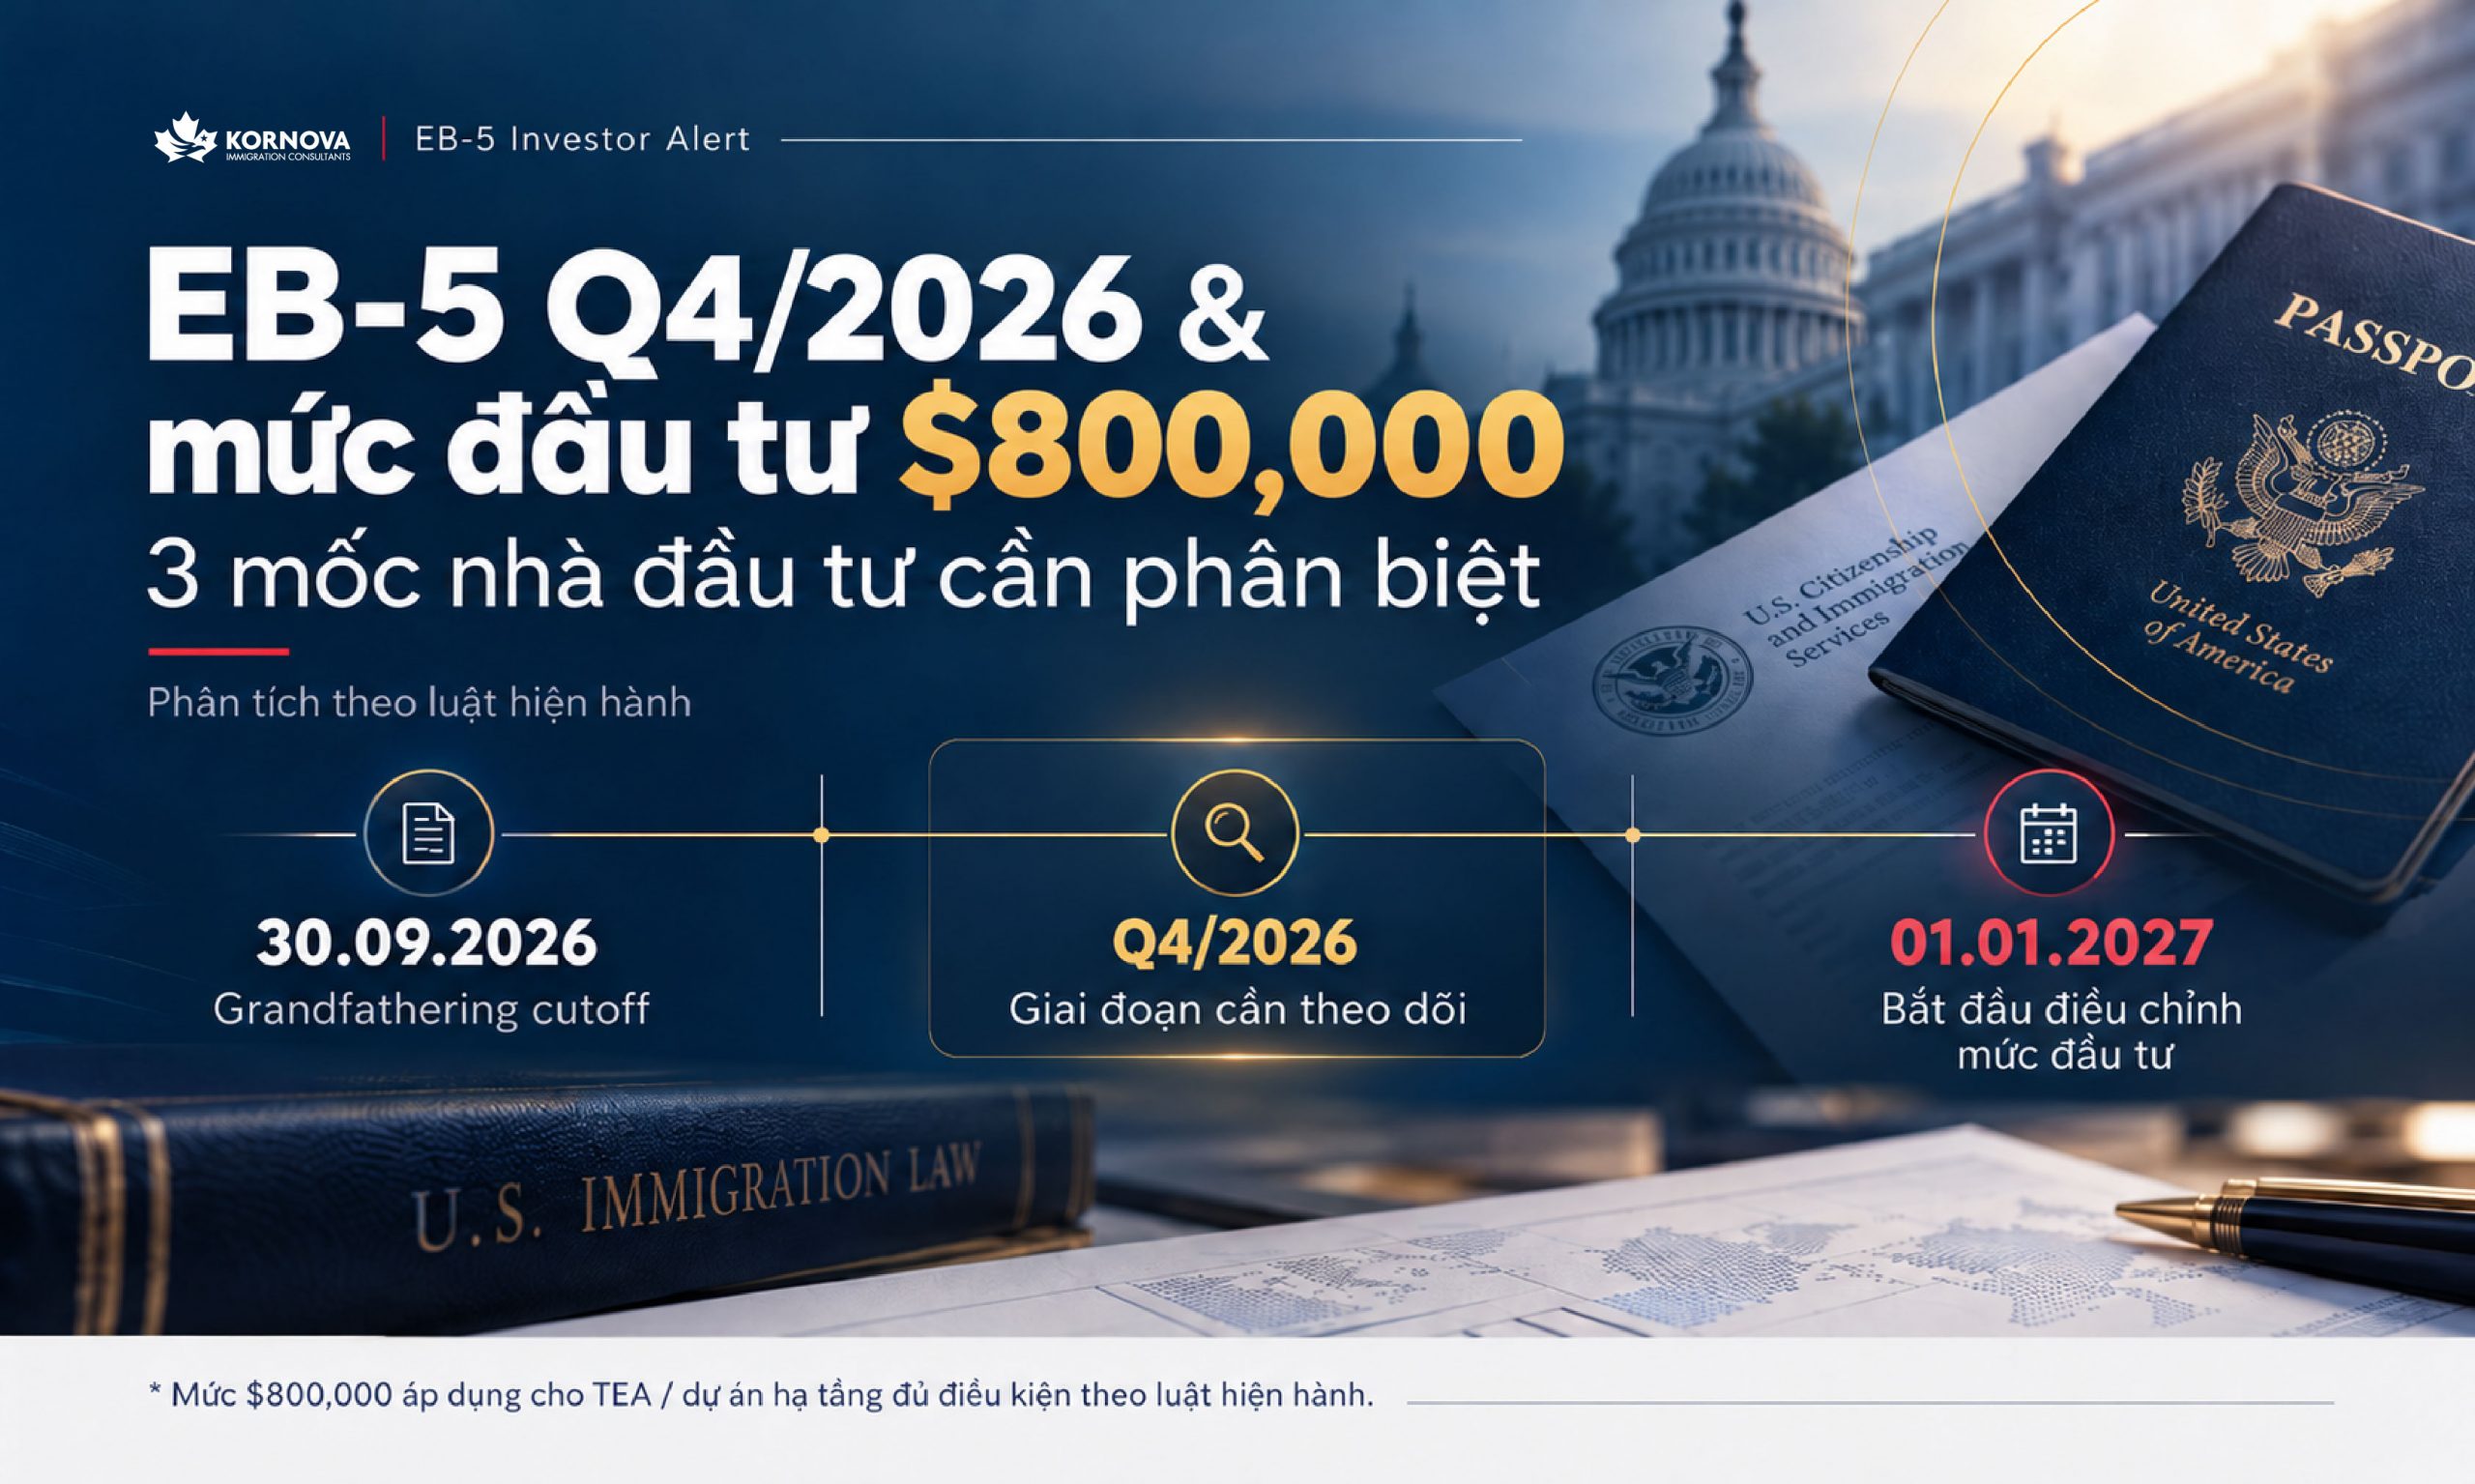
Luật EB-5 quy định cơ chế điều chỉnh tự động bắt đầu từ ngày 01/01/2027, sau đó định kỳ mỗi 5 năm. Mức tiêu chuẩn được điều chỉnh theo chỉ số giá tiêu dùng CPI-U; mức dành cho TEA và hạ tầng được xác định bằng 75% mức tiêu chuẩn sau điều chỉnh. Việc tính toán phải tuân theo quy tắc làm tròn của luật. LII / Legal Information Institute
Về dự báo, EB5 Coast to Coast dẫn nhận định của luật sư Ann Massey Badmus, thuộc Badmus & Associates, rằng mức TEA có thể lên khoảng 940.000 USD. Đây là thông tin được bài viết dẫn lại, không phải thông báo của USCIS.
Trong bài ngày 18/09/2026, Civitas Capital cũng nêu khoảng dự báo 935.000–940.000 USD và nhấn mạnh đó chưa phải mức chính thức được công bố.
Nhà đầu tư nên xem 940.000 USD là một kịch bản để tính ngân sách, không phải con số đã được ấn định. Mức áp dụng cần căn cứ vào công bố chính thức của cơ quan có thẩm quyền.
Nếu vốn tăng, ngân sách gia đình thay đổi ra sao?
Nếu dùng mức 940.000 USD làm ví dụ, phần vốn đầu tư sẽ tăng 140.000 USD, tương đương 17,5%, so với 800.000 USD hiện nay. Đây chỉ là phép tính minh họa theo dự báo, chưa phải khoản tăng đã có hiệu lực.
Chênh lệch này có thể ảnh hưởng đến thời điểm bán bất động sản, phân bổ tiền tiết kiệm hoặc cân đối dòng tiền kinh doanh. Gia đình cũng cần lập ngân sách riêng cho phí quản lý dự án, phí luật sư, lệ phí hồ sơ và các chi phí liên quan.
Luật quy định mức điều chỉnh áp dụng cho đơn nộp vào hoặc sau ngày điều chỉnh có hiệu lực. Vì vậy, kế hoạch giữ mức vốn hiện hành cần gắn với khả năng nộp hồ sơ hợp lệ đúng thời điểm. Ký hợp đồng hoặc chuyển tiền trước đó chưa đủ để tự kết luận mức vốn đã được giữ. LII / Legal Information Institute
>>> Xem thêm: EB-5 Q4/2026: Mức đầu tư 800.000 USD và mốc 01/01/2027.

Ngày 30/09/2027 đặt ra rủi ro gì?
Theo điều khoản hiện hành, Chương trình Trung tâm Vùng được cho phép hoạt động đến hết ngày 30/09/2027. Việc tiếp tục chương trình sau thời điểm đó cần hành động lập pháp. LII / Legal Information Institute
Nếu không được gia hạn đúng hạn, rủi ro cần tính đến là sự gián đoạn của chương trình và tác động đến việc xử lý hồ sơ, cấp visa cho những trường hợp không thuộc diện được bảo vệ. Mức độ ảnh hưởng cụ thể còn phụ thuộc luật và hướng dẫn áp dụng khi đó.
Với gia đình có kế hoạch cho con học tập, làm việc hoặc chuyển nơi sinh sống, sự chậm trễ có thể khiến lịch trình cần điều chỉnh. Vì vậy, không nên lập kế hoạch chỉ dựa trên giả định rằng chương trình chắc chắn được gia hạn đúng hạn.
Đây là rủi ro về tiến trình pháp lý, tách biệt với câu hỏi gia đình cần đầu tư bao nhiêu tiền.
Hồ sơ có grandfathering được bảo vệ đến đâu?
Điều khoản bảo vệ khi luật cho phép chương trình hết hạn nằm tại 8 U.S.C. §1153(b)(5)(S). Với hồ sơ thuộc phạm vi bảo vệ, được nộp vào hoặc trước ngày 30/09/2026, luật yêu cầu:
- Tiếp tục xử lý hồ sơ.
- Không từ chối hồ sơ chỉ vì chương trình hết hạn.
- Không đình chỉ hoặc chấm dứt phân bổ visa cho người thụ hưởng hồ sơ đã được duyệt vì việc hết hạn đó. LII / Legal Information Institute
Với hồ sơ nộp trong Q4/2026, mức 800.000 USD vẫn có thể áp dụng nếu đủ điều kiện, nhưng hồ sơ không nằm trong nhóm nộp đúng hạn bảo vệ nói trên. Đây là đánh đổi cần hiểu rõ khi lập kế hoạch.
Không gia hạn có đồng nghĩa mất visa dành riêng và phải tăng vốn lên 1.050.000 USD?
Không nên mặc nhiên đưa ra kết luận như vậy.
Luật quy định riêng về phân bổ visa dành riêng, mức vốn TEA và thời hạn Chương trình Trung tâm Vùng. Vì vậy, từ việc chương trình có nguy cơ hết hạn không thể tự suy ra mọi nhà đầu tư sẽ mất diện visa dành riêng, chuyển sang hàng chờ chung hoặc phải bổ sung vốn lên mức tiêu chuẩn. Đây là điểm cần phân biệt khi diễn giải các điều khoản hiện hành.
Các quyền lợi và thủ tục áp dụng cho từng nhóm hồ sơ cần được đánh giá theo điều khoản bảo vệ, tình trạng hồ sơ, văn bản gia hạn nếu có và hướng dẫn của cơ quan có thẩm quyền.
Ngoài ra, 1.050.000 USD cũng là mức tiêu chuẩn hiện hành nằm trong cơ chế điều chỉnh từ năm 2027. Dùng con số này như mức chắc chắn áp dụng sau tháng 9/2027 sẽ khiến nhà đầu tư hiểu sai.
ĐĂNG KÝ NHẬN TƯ VẤN MIỄN PHÍ
|
Nhà đầu tư nên chuẩn bị gì trong Q4/2026?
Kornova đề xuất gia đình rà soát ba nội dung trước khi quyết định:
Thứ nhất, khả năng hoàn thiện hồ sơ. Làm rõ giấy tờ nguồn tiền, dòng tiền, tài liệu dự án và thời gian cần thiết để nộp I-526E hợp lệ. Kế hoạch cần dựa trên những tài liệu đã có và những phần còn thiếu.
Thứ hai, ngân sách nếu nộp sang năm 2027. Tính thêm kịch bản vốn tăng, các khoản phí và ảnh hưởng tỷ giá, thay vì chỉ chuẩn bị đúng 800.000 USD. Dự báo 940.000 USD có thể dùng để tham khảo, nhưng cần cập nhật khi có mức chính thức.
Thứ ba, khả năng ứng phó với chậm trễ. Trao đổi với luật sư về tình trạng di trú hiện tại và kế hoạch học tập, làm việc của gia đình nếu tiến trình kéo dài.
Thời hạn là một yếu tố để lập kế hoạch. Chất lượng hồ sơ, tính phù hợp của dự án và khả năng chịu rủi ro của gia đình vẫn cần được xem xét đầy đủ.
Anh chị đang cân nhắc EB-5 trong Q4/2026 hoặc năm 2027 có thể liên hệ Kornova để rà soát mức độ sẵn sàng của hồ sơ, dự kiến ngân sách và các vấn đề cần trao đổi với luật sư trước khi quyết định.
*Thông tin trong bài nhằm mục đích cập nhật chung và không thay thế tư vấn pháp lý dành cho từng trường hợp cụ thể.