

Đầu tư EB-5 thường hướng đến hai mục tiêu: đáp ứng điều kiện định cư Mỹ và có cơ hội thu hồi vốn. Mức đầu tư tối thiểu hiện là 800.000 USD tại khu vực mục tiêu việc làm (TEA) và 1.050.000 USD ở khu vực khác; các mức này sẽ được điều chỉnh theo lạm phát vào ngày 1/1/2027. Vì đây là khoản tiền lớn, nhà đầu tư cần xem xét khả năng hoàn vốn từ đầu.
Bảo toàn vốn không đồng nghĩa với được bảo đảm hoàn vốn. EB-5 yêu cầu vốn phải thực sự chịu rủi ro. Vì vậy, câu hỏi cần đặt ra là: cấu trúc dự án tạo ra lộ trình hoàn trả nào, và rủi ro nằm ở đâu?

Vì sao bảo toàn vốn cần được xem xét từ đầu?
EB-5 không phải khoản tiết kiệm được bảo hiểm. Kết quả hồ sơ di trú và kết quả đầu tư là hai vấn đề riêng: dự án có thể đáp ứng yêu cầu di trú nhưng vẫn gặp khó khăn khi hoàn trả vốn.
Theo hướng dẫn của USCIS về EB-5, khoản đầu tư phải gắn với doanh nghiệp thương mại mới và yêu cầu tạo việc làm. Việc USCIS chỉ định Trung tâm Vùng hoặc chấp thuận hồ sơ dự án không bảo chứng chất lượng hay mức an toàn của khoản đầu tư cụ thể. SEC cũng nêu rõ điều này trong cảnh báo dành cho nhà đầu tư EB-5.
“Vốn chịu rủi ro” không có nghĩa phải chọn dự án liều lĩnh
USCIS yêu cầu vốn EB-5 được đặt vào rủi ro với khả năng có thể sinh lời và cũng có thể bị mất. Nếu tài liệu cam kết hoàn lại vốn gốc hoặc bảo đảm lợi nhuận, phần vốn được bảo đảm có thể không đáp ứng yêu cầu “at risk”. Nhà đầu tư nên thận trọng với lời giới thiệu như “chắc chắn lấy lại vốn” hoặc “đảm bảo Thẻ Xanh”.
Nhà đầu tư không bắt buộc chọn dự án đầu cơ. Tài sản bảo đảm, vốn chủ sở hữu của nhà phát triển và kế hoạch kinh doanh có thể kiểm chứng giúp đánh giá rủi ro, nhưng không loại bỏ rủi ro.
Mô hình đầu tư và vị trí của vốn EB-5
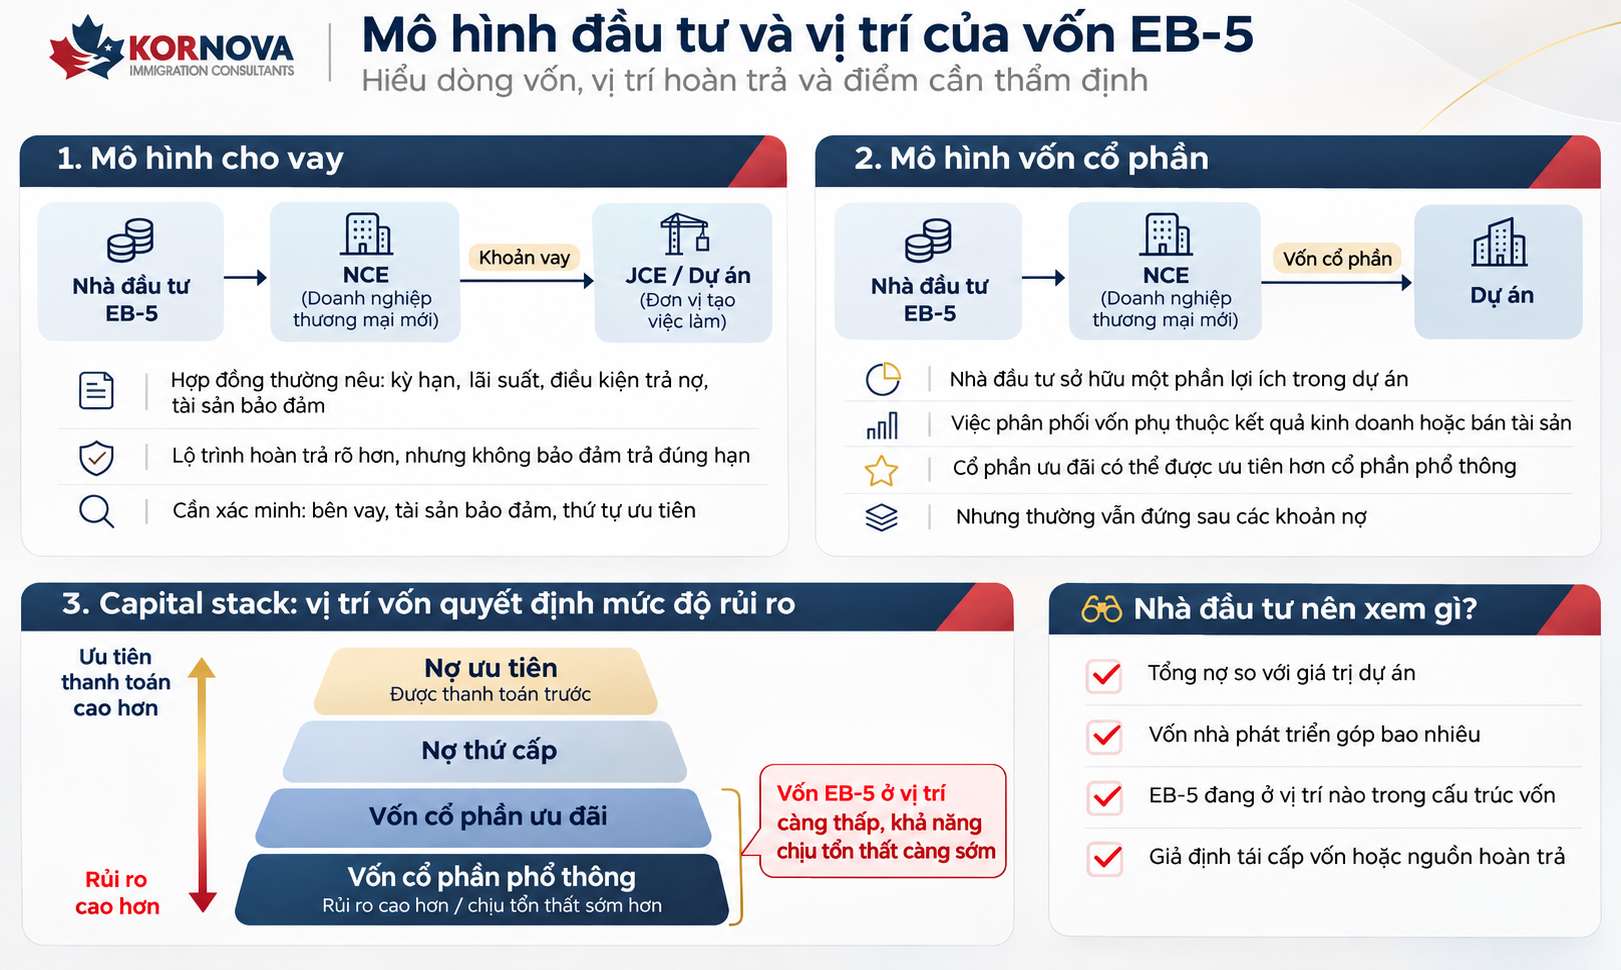
Trong dự án thông qua Trung tâm Vùng, nhà đầu tư thường góp vốn vào doanh nghiệp thương mại mới (NCE). NCE có thể cho đơn vị tạo việc làm (JCE) vay vốn hoặc đầu tư vào dự án dưới dạng vốn cổ phần.
Mô hình cho vay thường có hợp đồng nêu kỳ hạn, lãi suất, điều kiện trả nợ và tài sản bảo đảm. Hợp đồng tạo lộ trình rõ hơn, nhưng không bảo đảm bên vay trả đúng hạn. Hãy xác minh bên vay, tài sản bảo đảm và thứ tự ưu tiên.
Với vốn cổ phần, nhà đầu tư sở hữu một phần lợi ích trong dự án. Thời điểm phân phối vốn phụ thuộc vào kết quả kinh doanh hoặc việc bán tài sản. Cổ phần ưu đãi có thể được ưu tiên hơn cổ phần phổ thông, nhưng thường đứng sau các khoản nợ.
Cấu trúc vốn (capital stack) gồm nợ ưu tiên, nợ thứ cấp, vốn cổ phần ưu đãi và phổ thông. Thứ tự thanh toán phụ thuộc vào hợp đồng; vốn EB-5 ở vị trí thấp hơn có thể chịu tổn thất sớm hơn. So sánh tổng nợ với giá trị dự án, vốn nhà phát triển góp và giả định tái cấp vốn.
Hai năm duy trì vốn không phải ngày hẹn nhận lại tiền
Với hồ sơ sau khi Đạo luật Cải cách và Liêm chính năm 2022 (RIA) có hiệu lực, USCIS diễn giải thời gian đầu tư tối thiểu là hai năm kể từ khi khoản đầu tư đủ điều kiện được góp và đặt vào rủi ro. Yêu cầu tạo việc làm vẫn riêng biệt. Hai năm không phải hạn dự án bắt buộc hoàn vốn.
Ngày trả vốn phụ thuộc vào hợp đồng và tài chính dự án. Khoản vay có thể dài hạn hơn, được gia hạn hoặc chỉ hoàn trả khi bán dự án, tái cấp vốn. Hãy kiểm tra kỳ hạn, quyền gia hạn và cách xử lý khi bên vay chậm trả. Tham khảo USCIS Policy Manual về điều kiện đầu tư và hỏi luật sư về tình huống cụ thể của hồ sơ.
7 điểm nên thẩm định trước khi ký
- Đọc tài liệu chào bán. PPM và hợp đồng nêu rủi ro, phí, điều khoản hoàn trả. Yêu cầu giải thích bằng văn bản nếu khác nội dung tiếp thị.
- Xác minh tài sản bảo đảm. Hỏi tài sản nào được dùng, có bảo đảm nợ khác không và khoản EB-5 đứng ở thứ tự nào.
- Đánh giá vốn nhà phát triển. Xác định vốn họ góp, các khoản nợ khác và tỷ trọng vốn EB-5.
- Kiểm tra kinh nghiệm. Tìm hiểu tiến độ dự án tương tự và điều khoản hoàn vốn dành cho nhà đầu tư trước.
- Hiểu nguồn trả nợ. Xác định tiền đến từ kinh doanh, bán tài sản hay tái cấp vốn; hỏi phương án nếu kế hoạch không thành.
- Rà soát việc làm. Hỏi phương pháp tính, số việc làm dự kiến và phần dự phòng nếu chậm tiến độ.
- Thuê cố vấn độc lập. Hỏi rõ họ đại diện cho ai và có nhận thù lao từ bên giới thiệu dự án không.
ĐĂNG KÝ NHẬN TƯ VẤN MIỄN PHÍ
|
Dấu hiệu cần thận trọng và Kornova nhận định
Cần thận trọng với lời hứa hoàn vốn hoặc lợi nhuận cố định, áp lực ký gấp, tài liệu thiếu, phí không rõ và xung đột lợi ích chưa công bố. SEC khuyến nghị đọc tài liệu chào bán, xác minh người bán và cách sử dụng vốn. Trung tâm Vùng được chỉ định không đồng nghĩa khoản đầu tư đã được SEC hay USCIS phê duyệt.
Theo góc nhìn của Kornova, hãy đánh giá song song lộ trình di trú và hoàn vốn. Dự án cần có kế hoạch việc làm có cơ sở, đồng thời giải thích cách sử dụng vốn và nguồn hoàn trả. Tài sản bảo đảm, vốn nhà phát triển và kỳ hạn cần được xem cùng nhau; không yếu tố nào tự bảo đảm kết quả.
Bạn có thể tìm hiểu thêm về chương trình EB-5, các dự án EB-5 và hồ sơ thành công. Để trao đổi về mục tiêu định cư Mỹ và nội dung cần rà soát, liên hệ Kornova.
Bảo toàn vốn EB-5 bắt đầu từ việc hiểu rủi ro và cấu trúc đầu tư. Trước khi ký, hãy kiểm tra tài liệu, hỏi về phương án trả nợ và tìm ý kiến độc lập để quyết định phù hợp với kế hoạch định cư Mỹ và khả năng tài chính
Bài viết cung cấp thông tin tham khảo chung, không thay thế ý kiến tư vấn pháp lý cho từng hồ sơ cụ thể.
Liên hệ Kornova để đánh giá hồ sơ 1:1, lựa chọn dự án phù hợp và chuẩn bị kịp trước deadline 30/09/2026.
Tel: (028) 3829 0430 | Email: vietnam@kornova.com