

Sau ngày 30/09/2026, nhà đầu tư EB-5 có còn có thể nộp hồ sơ ở mức $800,000?
Theo hãng luật WR Immigration, câu trả lời là có, đối với khoản đầu tư vào Targeted Employment Area (TEA) hoặc dự án hạ tầng đủ điều kiện, theo luật EB-5 hiện hành.
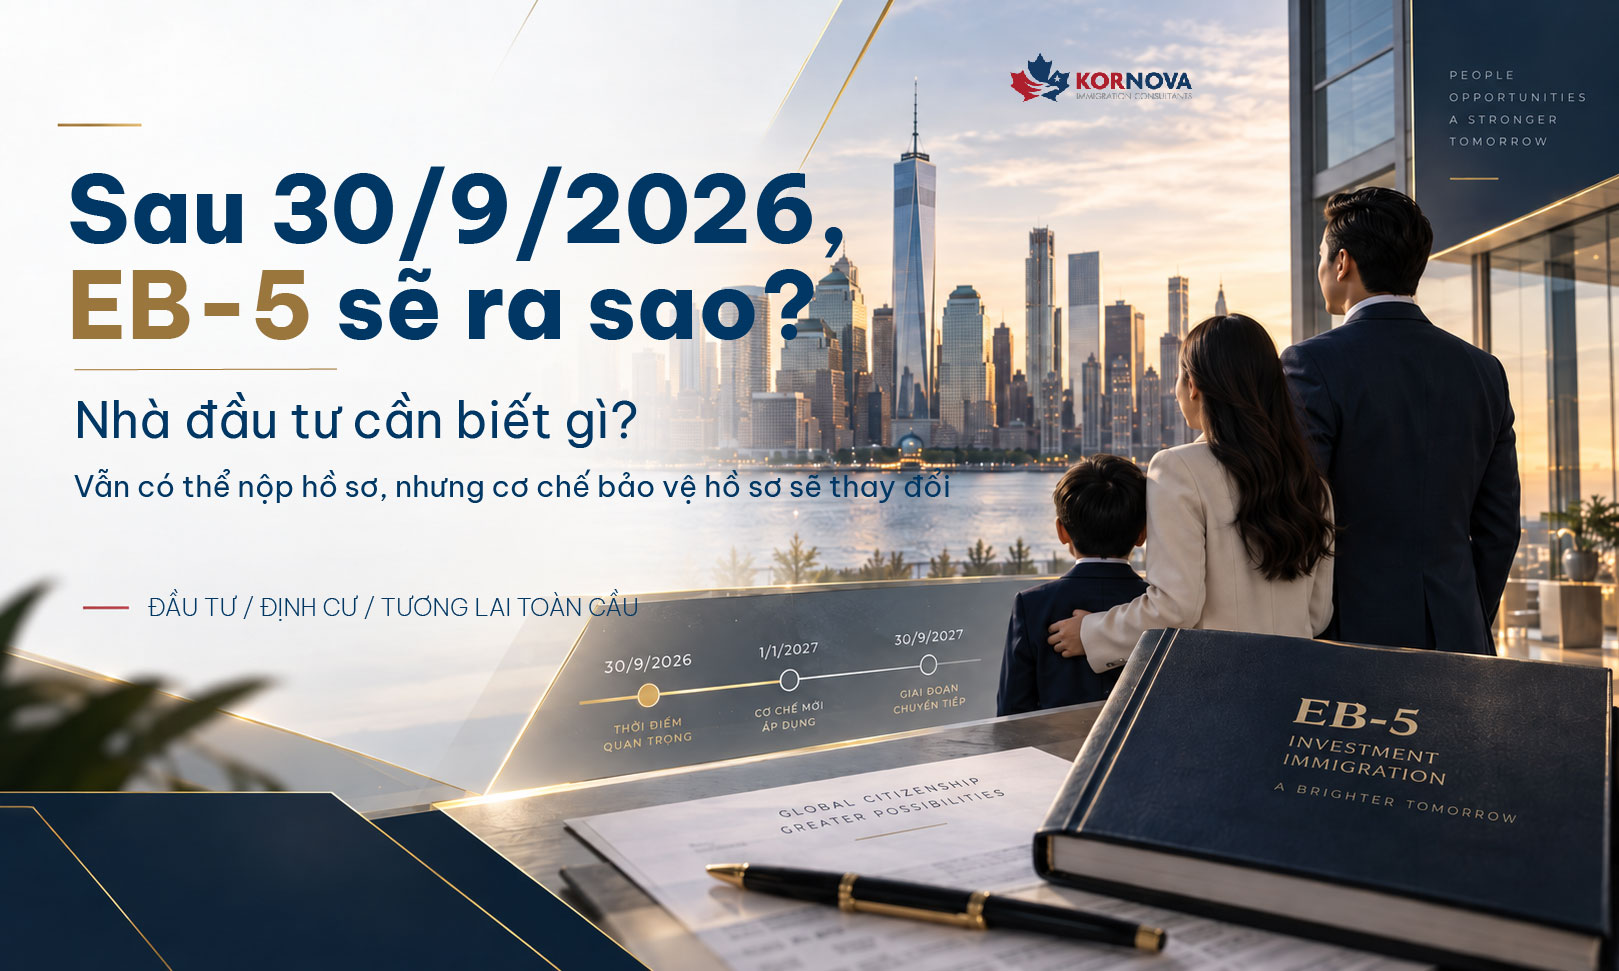
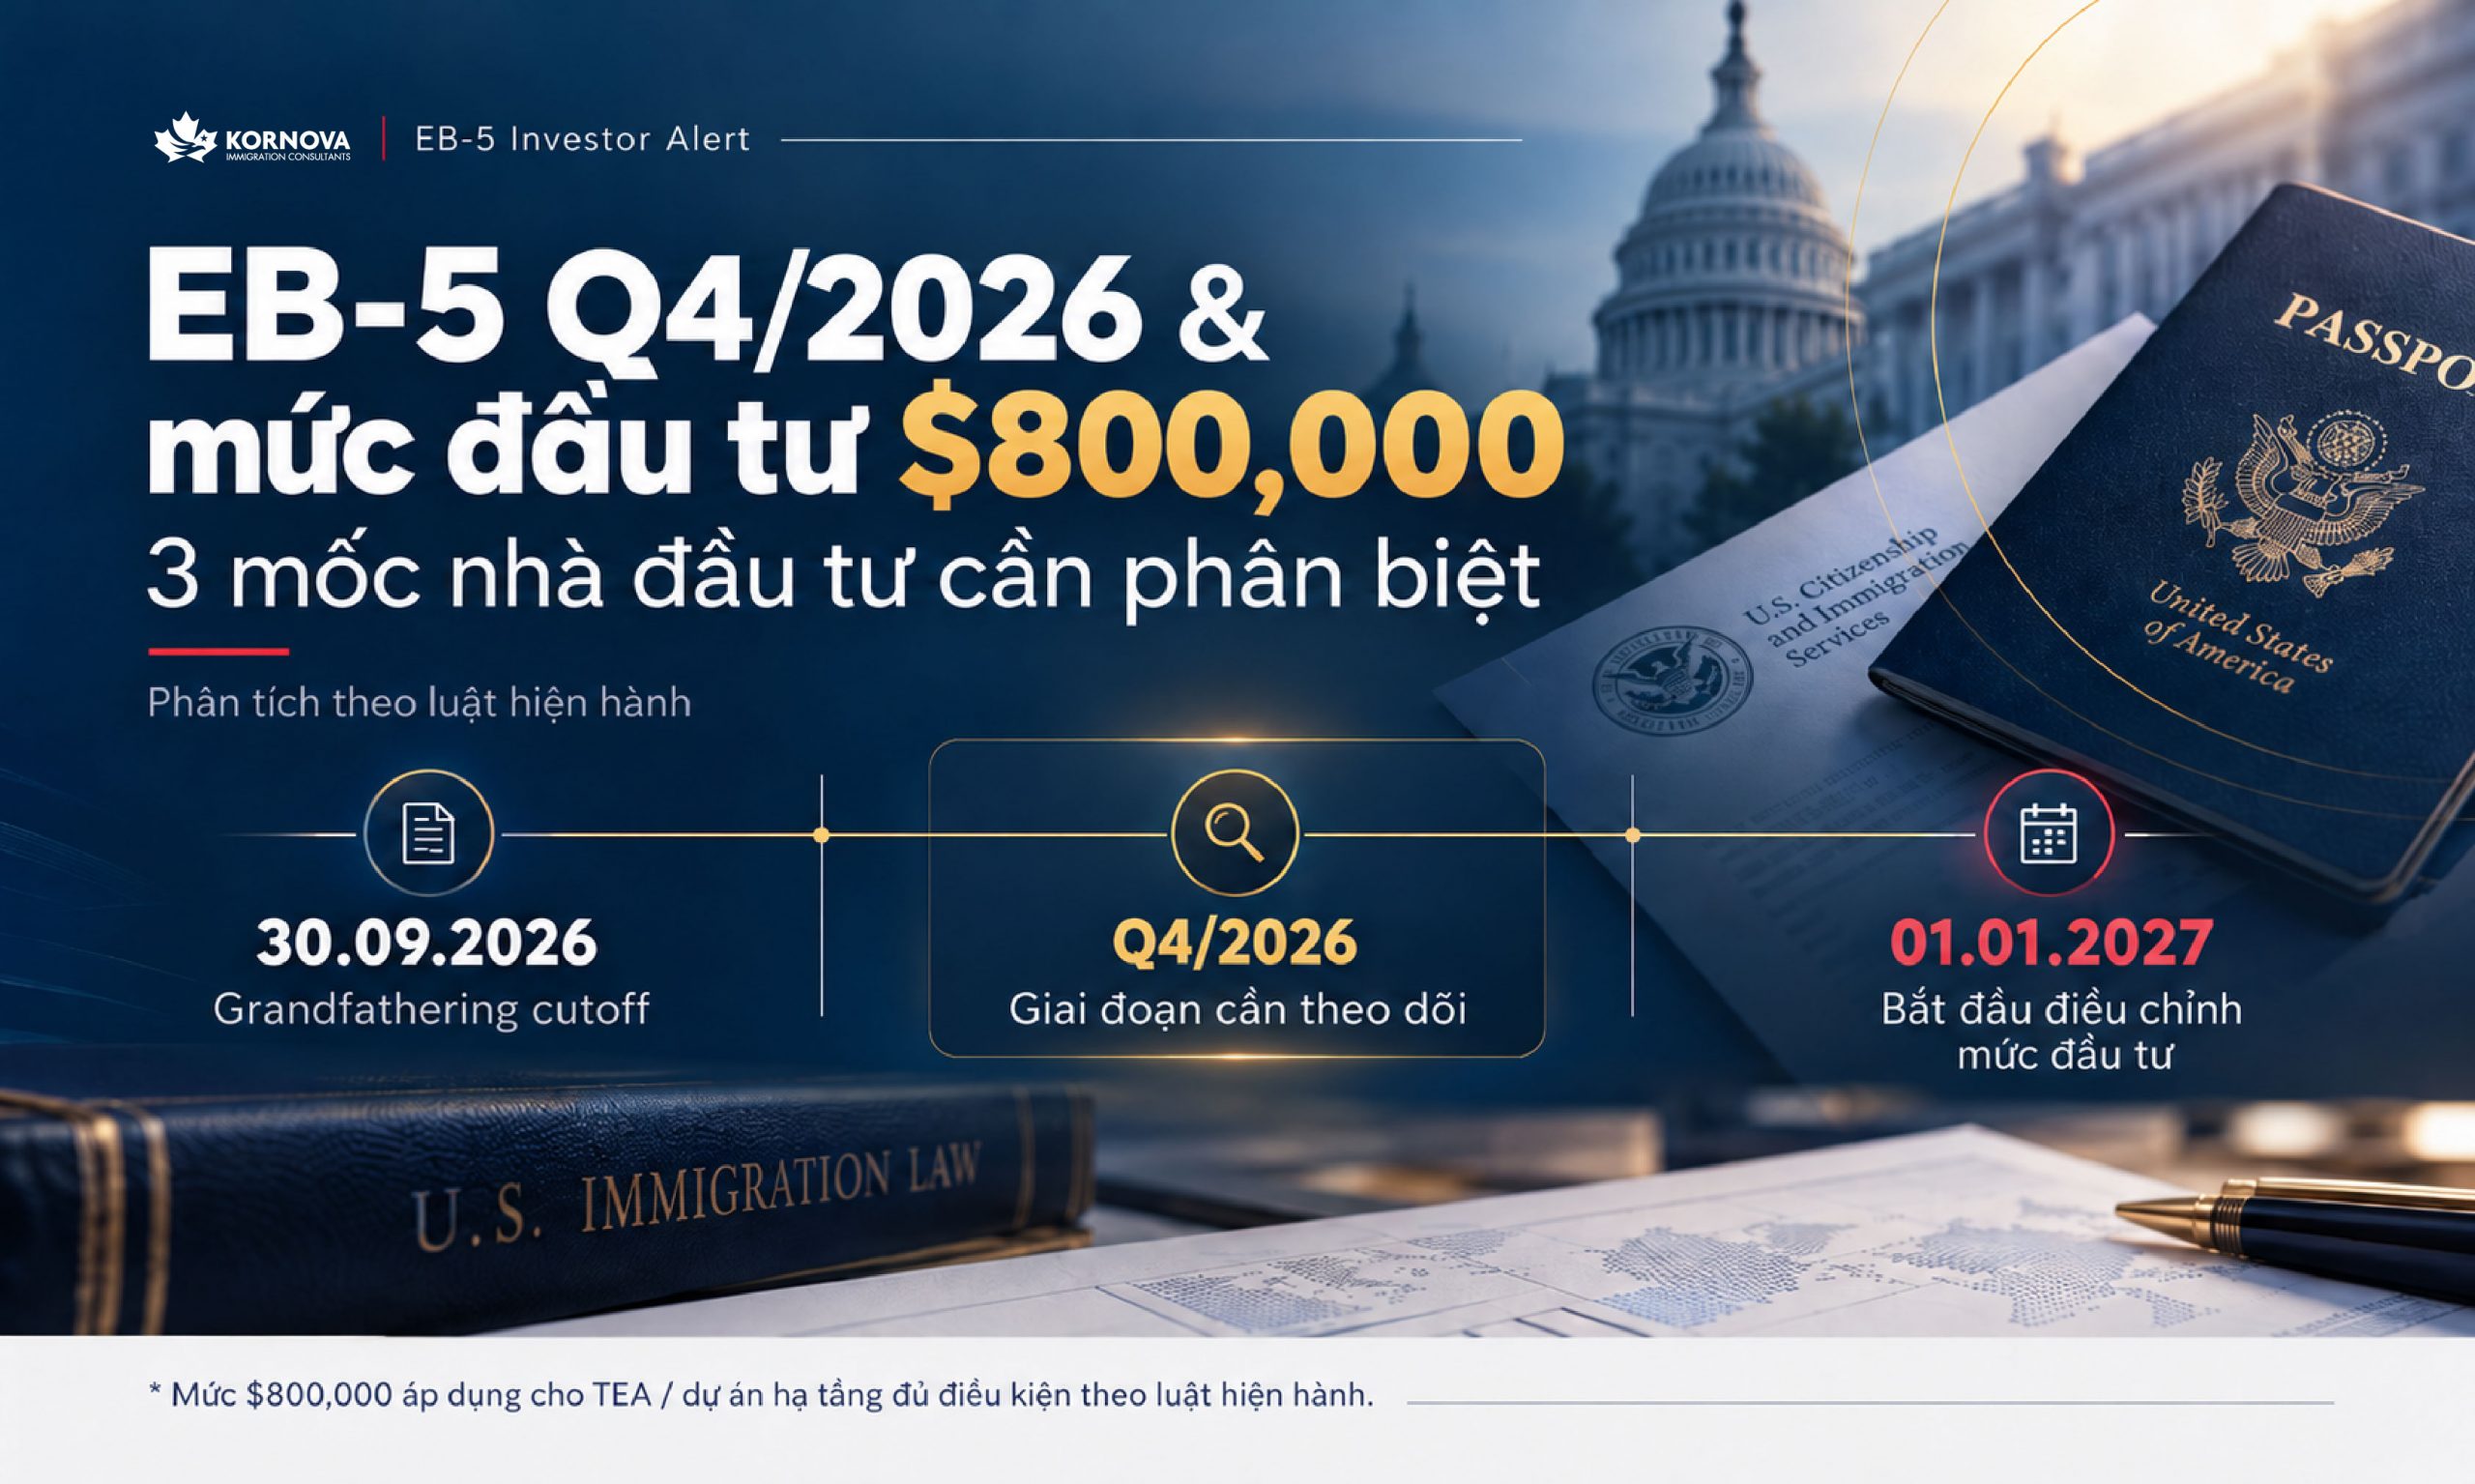
Điều quan trọng là nhà đầu tư cần phân biệt hai mốc thời gian rất dễ bị nhầm lẫn: 30/09/2026 và 01/01/2027.
Mốc 30/09 liên quan đến cơ chế bảo vệ hồ sơ khi Chương trình Trung tâm Vùng (Regional Center Program) hết hạn trong tương lai. Trong khi đó, ngày 01/01/2027 mới là thời điểm bắt đầu cơ chế tự động điều chỉnh mức đầu tư EB-5.
Vì vậy, Q4/2026 là một giai đoạn đặc biệt mà nhà đầu tư cần hiểu rõ trước khi quyết định thời điểm nộp hồ sơ.
3 mốc thời gian nhà đầu tư EB-5 cần phân biệt
30/09/2026
Mốc liên quan đến grandfathering protection đối với hồ sơ Regional Center đủ điều kiện đã được nộp trong hoặc trước ngày này.
Q4/2026, từ tháng 10 đến tháng 12/2026
Theo luật hiện hành, mức đầu tư giảm dành cho TEA hoặc dự án hạ tầng đủ điều kiện vẫn là $800,000.
01/01/2027
Bắt đầu cơ chế tự động điều chỉnh mức đầu tư EB-5 theo quy định của EB-5 Reform and Integrity Act of 2022.
Đây là ba mốc có ý nghĩa pháp lý khác nhau và không nên được hiểu như cùng một “deadline EB-5”.
Vì sao Q4/2026 vẫn có mức đầu tư $800,000?
Luật EB-5 hiện hành quy định mức đầu tư tiêu chuẩn là $1,050,000.
Đối với khoản đầu tư vào Targeted Employment Area (TEA) bao gồm khu vực nông thôn hoặc khu vực có tỷ lệ thất nghiệp cao đáp ứng yêu cầu, hoặc dự án hạ tầng đủ điều kiện, mức đầu tư tối thiểu hiện hành là $800,000.
Nhà đầu tư có thể tham khảo trực tiếp quy định về mức vốn EB-5 và cơ chế điều chỉnh tự động tại 8 U.S.C. §1153(b)(5). Quy định EB-5 tại U.S. Code
Đồng thời, luật quy định rằng bắt đầu từ 01/01/2027, và sau đó định kỳ 5 năm một lần, mức đầu tư EB-5 sẽ được tự động điều chỉnh.
Mức tiêu chuẩn được điều chỉnh dựa trên biến động tích lũy của chỉ số giá tiêu dùng CPI-U. Mức dành cho TEA và dự án hạ tầng sau đó được xác định bằng 75% mức đầu tư tiêu chuẩn đã điều chỉnh, với quy tắc làm tròn theo luật.
DHS sẽ cập nhật mức đầu tư thông qua công bố trên Federal Register.
Điểm đặc biệt quan trọng đối với nhà đầu tư là luật quy định mức điều chỉnh áp dụng đối với các petition được nộp vào hoặc sau ngày mức điều chỉnh có hiệu lực.
Nói cách khác, theo khung pháp lý hiện hành, thời điểm nộp hồ sơ là yếu tố quan trọng để xác định mức vốn áp dụng.

30/09/2026 và 01/01/2027: Hai mốc hoàn toàn khác nhau
Đây cũng là điểm Kornova cho rằng nhà đầu tư cần đặc biệt lưu ý.
30/09/2026: Mốc của “grandfathering protection”
EB-5 Reform and Integrity Act có điều khoản bảo vệ đối với các hồ sơ Regional Center được nộp trong hoặc trước ngày 30/09/2026.
Theo cơ chế này, nếu chương trình Regional Center hết hạn trong tương lai, DHS vẫn phải tiếp tục xử lý các petition thuộc phạm vi bảo vệ theo quy định của luật.
Nhà đầu tư có thể theo dõi các thông tin và hướng dẫn chính thức liên quan đến chương trình tại trang EB-5 Immigrant Investor Program của USCIS. USCIS – EB-5 Immigrant Investor Program
Hiện tại, Regional Center Program được luật cho phép hoạt động đến 30/09/2027.
Tuy nhiên, hồ sơ nộp trong Q4/2026, tức sau 30/09/2026, không nằm trong nhóm hồ sơ được hưởng grandfathering protection nói trên.
01/01/2027: Mốc điều chỉnh mức đầu tư
Đây lại là một vấn đề khác.
Ngày 01/01/2027 là thời điểm luật hiện hành bắt đầu cơ chế tự động điều chỉnh mức đầu tư EB-5.
Vì vậy, việc một hồ sơ không còn nằm trong grandfathering protection sau 30/09/2026 không đồng nghĩa mức đầu tư $800,000 kết thúc vào ngày 30/09/2026.
Hai vấn đề cần được xem xét riêng biệt:
Grandfathering protection → liên quan đến 30/09/2026
Investment amount adjustment → liên quan đến 01/01/2027
Đây chính là lý do Q4/2026 trở thành một giai đoạn cần được nhà đầu tư EB-5 đánh giá kỹ.

Hồ sơ nộp trước đợt điều chỉnh nhưng vẫn đang chờ xét duyệt sau 01/01/2027 thì sao?
Theo luật hiện hành, cơ chế điều chỉnh mức đầu tư áp dụng đối với petition nộp vào hoặc sau ngày mức mới có hiệu lực.
Do đó, một petition hợp lệ đã được nộp trước thời điểm mức đầu tư mới có hiệu lực không trở thành hồ sơ chịu mức vốn mới chỉ vì USCIS vẫn đang xử lý hồ sơ sau ngày 01/01/2027.
Đây cũng là lý do ngày nộp hồ sơ có ý nghĩa quan trọng khi nhà đầu tư lên kế hoạch EB-5 trong những tháng cuối năm 2026.
Kornova thường xuyên cập nhật các câu chuyện thành công của khách hàng, bao gồm các hồ sơ I-526E được USCIS chấp thuận và các gia đình đã nhận visa định cư Mỹ.
Kornova không khuyến nghị chờ đến những ngày cuối tháng 12
Một hồ sơ EB-5 không chỉ bao gồm việc lựa chọn dự án và chuyển khoản đầu tư.
Nhà đầu tư còn cần chuẩn bị một trong những phần quan trọng nhất của hồ sơ: chứng minh nguồn tiền và đường đi của dòng tiền.
Tùy vào từng gia đình, nguồn vốn có thể hình thành từ:
- Thu nhập và tích lũy;
- Kinh doanh;
- Chuyển nhượng bất động sản;
- Chuyển nhượng cổ phần;
- Quà tặng;
- Thừa kế;
- Khoản vay đáp ứng điều kiện;
- Hoặc kết hợp nhiều nguồn khác nhau.
Việc thu thập chứng từ, giải trình nguồn hình thành tài sản và chứng minh đường đi của dòng tiền có thể cần nhiều thời gian, đặc biệt đối với các hồ sơ có lịch sử tài chính kéo dài qua nhiều năm hoặc nhiều giao dịch.
Vì vậy, thay vì xem ngày cuối cùng của năm 2026 là mục tiêu, Kornova khuyến nghị nhà đầu tư nên bắt đầu hồ sơ càng sớm càng tốt trong Q4/2026.
Đối với kế hoạch triển khai hồ sơ tại Kornova, mục tiêu nên là hoàn tất và gửi Form I-526E đến USCIS trước ngày 30/12/2026, tạo khoảng đệm cần thiết thay vì xử lý hồ sơ sát thời điểm điều chỉnh.
Ngày 30/12/2026 là mốc khuyến nghị về kế hoạch hồ sơ của Kornova, không phải deadline được luật EB-5 quy định.
Nhà đầu tư dự kiến nộp EB-5 trong Q4/2026 nên chuẩn bị gì?
Nếu gia đình đang cân nhắc EB-5 và muốn triển khai hồ sơ trước đợt điều chỉnh đầu năm 2027, đây là thời điểm phù hợp để bắt đầu thực hiện đồng thời ba công việc:
1. Xác định dự án EB-5 phù hợp
Không nên lựa chọn dự án chỉ dựa trên việc đáp ứng mức vốn $800,000. Nhà đầu tư vẫn cần xem xét cấu trúc dự án, số lượng việc làm dự kiến, nguồn vốn, tiến độ, tài sản bảo đảm nếu có, chiến lược hoàn vốn và các yếu tố rủi ro liên quan.
Nhà đầu tư có thể tham khảo các dự án EB-5 đã được Kornova thẩm định để tìm hiểu thêm về các lựa chọn Rural và Urban TEA hiện nay.
2. Kiểm tra phương án nguồn tiền trước khi chuyển vốn
Một phương án đầu tư phù hợp cần đi song song với một phương án chứng minh nguồn tiền có thể giải trình đầy đủ.
Việc rà soát nguồn tiền sớm giúp nhà đầu tư biết trước chứng từ nào còn thiếu và tránh phát sinh vấn đề khi hồ sơ đã bước vào giai đoạn cuối.
3. Xây dựng timeline ngược từ ngày dự kiến nộp I-526E
Thay vì hỏi “ngày cuối cùng có thể nộp là ngày nào?”, nhà đầu tư nên xác định ngày muốn hoàn tất hồ sơ và tính ngược thời gian cho từng bước: thẩm định dự án, chuẩn bị nguồn tiền, chuyển vốn, hoàn thiện hồ sơ pháp lý và nộp I-526E.
ĐĂNG KÝ NHẬN TƯ VẤN MIỄN PHÍ
|
Q4/2026: Không chỉ nhìn vào mức $800,000
Việc mức đầu tư $800,000 vẫn đang được áp dụng trong Q4/2026 là thông tin quan trọng.
Nhưng nhà đầu tư cũng cần đồng thời hiểu:
- Dự án có đủ điều kiện áp dụng mức $800,000 hay không;
- Hồ sơ nguồn tiền đã sẵn sàng đến đâu;
- Sự khác biệt giữa mốc grandfathering 30/09/2026 và mốc điều chỉnh vốn 01/01/2027;
- Và những thay đổi pháp lý có thể phát sinh trong thời gian hồ sơ được xử lý.
Nếu gia đình đã xác định EB-5 là một phần trong kế hoạch định cư Mỹ, Q4/2026 là khoảng thời gian đáng cân nhắc để hoàn thiện hồ sơ theo mức đầu tư hiện hành trước đợt điều chỉnh từ 01/01/2027. Liên hệ Kornova để được hỗ trợ rà soát dự án, đánh giá phương án nguồn tiền và xây dựng timeline hồ sơ phù hợp với hoàn cảnh của từng gia đình.
Lưu ý: Nội dung trên được Kornova tổng hợp dựa trên luật EB-5 hiện hành tại thời điểm công bố và nhằm mục đích cung cấp thông tin chung. Các thay đổi pháp luật hoặc hướng dẫn mới của cơ quan có thẩm quyền có thể ảnh hưởng đến việc áp dụng trong từng trường hợp cụ thể.