

Có Thẻ Xanh không đồng nghĩa chắc chắn được hoàn vốn EB-5. Với gia đình đang chuẩn bị định cư Mỹ, đây là điểm cần hiểu rõ trước khi lựa chọn dự án.
Không có cách loại bỏ hoàn toàn rủi ro đầu tư EB-5. Tuy nhiên, việc kiểm tra tài liệu, cơ cấu tài chính và phương án hoàn trả giúp nhà đầu tư nhận diện những điểm chưa rõ trước khi chuyển tiền.
Dưới đây là các yếu tố Kornova cho rằng anh chị nên ưu tiên trong quá trình thẩm định.
1. Hiểu đúng rủi ro đầu tư EB-5
Vốn EB-5 phải được đặt vào trạng thái chịu rủi ro nhằm tạo ra lợi nhuận. Yêu cầu này không có nghĩa nhà đầu tư phải chấp nhận một dự án thiếu minh bạch.
Trong cảnh báo dành cho nhà đầu tư EB-5, SEC và USCIS khuyến cáo thận trọng với lời hứa bảo đảm lợi nhuận hoặc đầu tư không có rủi ro. Việc Trung tâm vùng được USCIS chỉ định cũng không phải sự bảo chứng về chất lượng đầu tư.
Rủi ro mất vốn có thể đến từ thị trường, chi phí xây dựng tăng, doanh thu thấp, thiếu vốn hoặc sử dụng tiền sai mục đích. Vì vậy, không nên mặc định mọi khoản thua lỗ đều bắt nguồn từ gian lận.
Nếu mới tìm hiểu, anh chị có thể tham khảo EB-5 là gì và điều kiện tham gia chương trình.
2. Xác định vị trí vốn EB-5 trong cơ cấu tài chính
Một dự án có thể sử dụng đồng thời vốn chủ đầu tư, khoản vay ngân hàng và vốn EB-5. Mỗi nguồn vốn có quyền lợi và thứ tự thanh toán khác nhau.
Nhà đầu tư cần hỏi:
- Vốn EB-5 được triển khai dưới dạng khoản vay hay vốn chủ sở hữu?
- Nếu dự án gặp khó khăn, những bên nào được thanh toán trước?
- Khoản vay có tài sản bảo đảm không?
- Ai có quyền xử lý tài sản và trong điều kiện nào?
Có tài sản bảo đảm không đồng nghĩa chắc chắn thu hồi đủ vốn. Giá trị tài sản có thể giảm; khoản nợ ưu tiên và chi phí xử lý cũng ảnh hưởng số tiền còn lại.
Theo Kornova: Những mô tả như “ưu tiên cao” cần được đối chiếu với hợp đồng và thứ tự quyền thực tế.
3. Kiểm tra nguồn vốn đã thực sự sẵn sàng chưa
Một kế hoạch đẹp vẫn có thể đình trệ nếu chưa đủ tiền triển khai.
Anh chị nên yêu cầu làm rõ vốn chủ đầu tư đã góp bao nhiêu, dưới hình thức nào. Tiền mặt, giá trị quyền sử dụng tài sản và khoản đóng góp dự kiến cần được phân biệt.
Với khoản vay ngân hàng, hãy hỏi hợp đồng đã ký chưa, số tiền đã giải ngân và những điều kiện còn phải đáp ứng. Thư bày tỏ quan tâm không tương đương một khoản vay sẵn sàng sử dụng.
Ngân hàng tham gia cũng không bảo đảm vốn EB-5 an toàn. Ngân hàng có thể được hưởng quyền ưu tiên khác với nhà đầu tư.
Khi xem các dự án EB-5, anh chị nên so sánh cơ cấu vốn cùng tiến độ và ngân sách xây dựng.
4. Làm rõ tiền hoàn vốn sẽ đến từ đâu
Ngày đáo hạn trong hợp đồng chưa đủ để đánh giá khả năng hoàn trả. Câu hỏi quan trọng là dự án sẽ lấy tiền từ đâu vào thời điểm đó.
Nguồn hoàn trả có thể đến từ bán tài sản, dòng tiền vận hành hoặc tái cấp vốn. Mỗi phương án đều phụ thuộc những giả định cụ thể.
Nếu dự kiến bán tài sản, mức giá kỳ vọng có hợp lý không? Nếu vay mới để trả khoản vay cũ, dự án cần đáp ứng điều kiện nào? Nếu doanh thu thấp hơn kế hoạch, ai chịu ảnh hưởng trước?
Hãy đọc cả điều khoản gia hạn và quyền quyết định của bên quản lý. Gia đình cũng cần dự phòng trường hợp vốn bị giữ lâu hơn dự kiến, ảnh hưởng kế hoạch định cư Mỹ.

5. Đánh giá lịch sử hoạt động bằng kết quả cụ thể
Lịch sử Trung tâm vùng và nhà phát triển là dữ liệu tham khảo, nhưng không thay thế việc thẩm định dự án đang chào bán.
Nên yêu cầu số liệu bằng văn bản về:
- Dự án đã hoàn thành và dự án đang triển khai.
- Hồ sơ I-526/I-526E và I-829 đã được chấp thuận.
- Nhà đầu tư đã nhận hoàn vốn đầy đủ hoặc một phần.
- Trường hợp chậm trả, gia hạn hay phát sinh tranh chấp.
Cần tách riêng kết quả di trú và kết quả hoàn vốn. Số hồ sơ được chấp thuận không cho biết bao nhiêu người đã nhận lại tiền.
Khi tham khảo câu chuyện thành công tại Kornova, anh chị cũng nên xác định từng trường hợp đang phản ánh cột mốc nào.
6. Hiểu cơ chế giám sát theo RIA
Đạo luật Cải cách và Liêm chính EB-5 năm 2022 bổ sung cơ chế giám sát vốn. Tuy nhiên, giám sát tuân thủ không phải bảo hiểm cho khoản đầu tư.
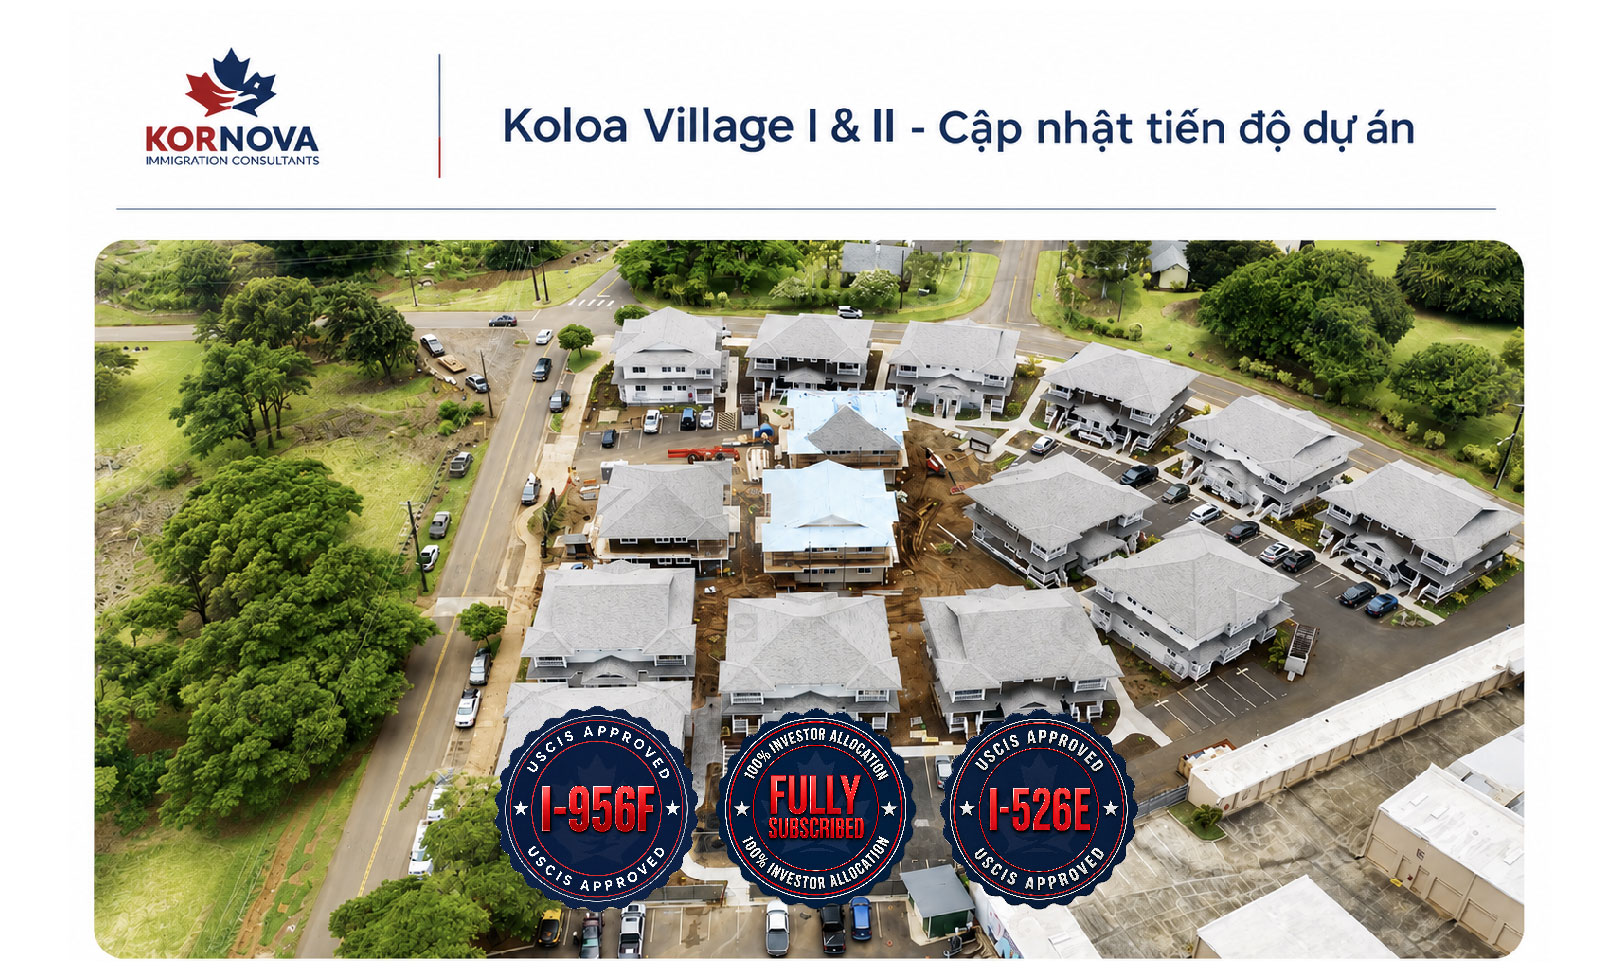
Về hồ sơ dự án: Trung tâm vùng phải nộp I-956F trước khi nhà đầu tư nộp I-526E cho đợt chào bán liên quan. Cần phân biệt “đã nộp” và “đã được chấp thuận”, theo hướng dẫn I-956F của USCIS.
Về dòng tiền: RIA quy định tài khoản tách biệt và cơ chế quản trị quỹ. Luật có trường hợp miễn yêu cầu quản trị quỹ khi đáp ứng điều kiện kiểm toán tài chính độc lập hằng năm. Hãy hỏi dự án áp dụng cơ chế nào, ai phụ trách và nhà đầu tư nhận báo cáo ra sao.
Về bảo vệ hồ sơ: Nhà đầu tư thiện chí có thể duy trì điều kiện di trú trong một số trường hợp trung tâm vùng bị chấm dứt. Cơ chế này có điều kiện, không tự động khôi phục số vốn đã mất.
ĐĂNG KÝ NHẬN TƯ VẤN MIỄN PHÍ
|
7. Những dấu hiệu nên dừng lại để kiểm tra
Anh chị nên yêu cầu giải thích thêm khi gặp:
- Lời hứa chắc chắn hoàn vốn hoặc chắc chắn có Thẻ Xanh.
- Áp lực chuyển tiền trước khi được xem đầy đủ tài liệu.
- Nội dung tư vấn khác với hồ sơ chào bán.
- Phí, hoa hồng hoặc quan hệ giữa các bên không rõ ràng.
- Câu trả lời né tránh về tiến độ và nguồn hoàn trả.
Đặc biệt, hãy đọc bản ghi nhớ chào bán, thường gọi là PPM. Đây là tài liệu cần xem cùng hợp đồng góp vốn, thỏa thuận quản lý và tài liệu tài chính liên quan.
Theo Kornova, quyết định đầu tư nên dựa trên thông tin có thể kiểm chứng. Gia đình cần đánh giá đồng thời mục tiêu di trú, khả năng thu hồi vốn và thời gian có thể chờ đợi.
*Thông tin trong bài nhằm mục đích cập nhật chung và không thay thế tư vấn pháp lý dành cho từng trường hợp cụ thể.