

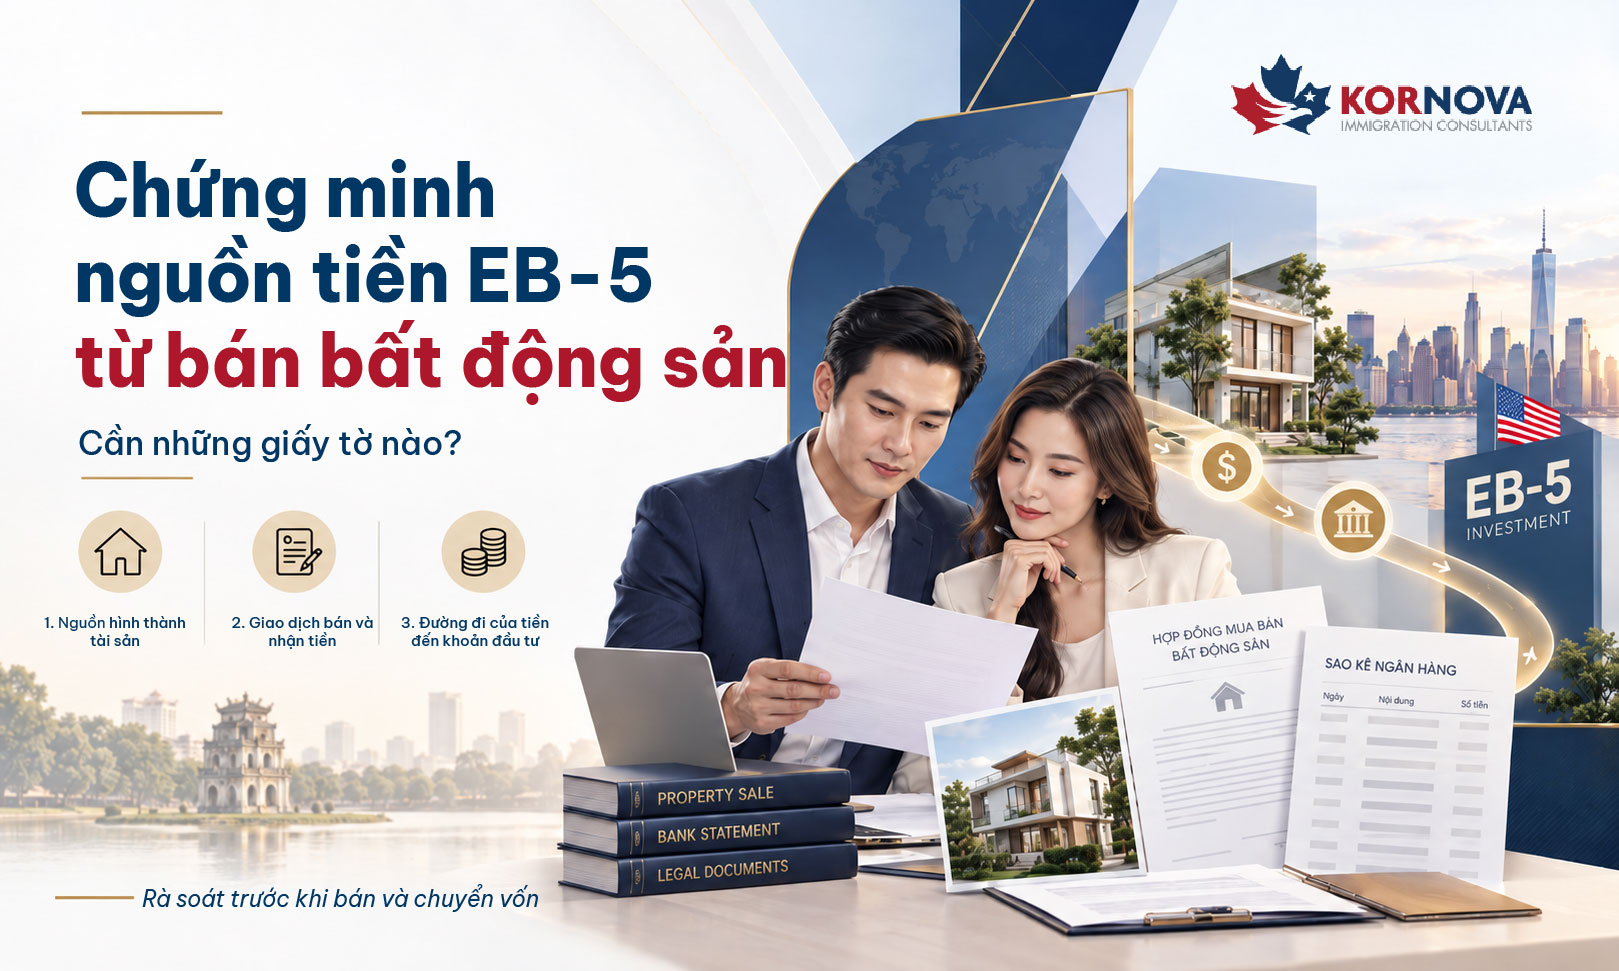
Chứng minh nguồn tiền EB-5 từ bán bất động sản tại Việt Nam không chỉ là nộp hợp đồng bán nhà và sao kê nhận tiền. Nhà đầu tư cần giải thích tài sản được hình thành ra sao, giao dịch bán diễn ra thế nào và tiền được chuyển đến khoản đầu tư bằng cách nào.
Kornova gợi ý cách rà soát để gia đình chủ động với kế hoạch định cư Mỹ.
Tiền bán bất động sản có thể dùng đầu tư EB-5 không?
Tiền bán bất động sản có thể là nguồn vốn EB-5 nếu đáp ứng yêu cầu về nguồn tiền hợp pháp. USCIS đề cập chứng từ sở hữu, mua và bán tài sản trong hướng dẫn chứng minh nguồn vốn.
Cần phân biệt hai nội dung:
- Nguồn tiền: tài sản và tiền đầu tư được tạo lập hợp pháp thế nào.
- Đường đi của tiền: tiền đi qua những người, tài khoản và giao dịch nào trước khi đến khoản đầu tư.
Anh chị có thể đọc thêm chương trình EB-5 là gì.
Ba giai đoạn cần nối liền bằng chứng từ
1. Bất động sản được mua bằng nguồn tiền nào?
Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất giúp xác định quyền đối với bất động sản. Tuy nhiên, hồ sơ còn có thể cần chứng minh nguồn tiền dùng để mua tài sản ban đầu.
Tùy trường hợp, đó là thu nhập từ lương, lợi nhuận kinh doanh, tiền vay hoặc tiền bán một tài sản khác. Nếu mua bằng vốn vay, nên rà soát hợp đồng vay, giải ngân và chứng từ trả nợ liên quan.
Trong tài liệu đào tạo EB-5 của USCIS, nguồn tiền mua bất động sản cũng là nội dung được xem xét khi phân tích vốn từ bán tài sản. Cần đối chiếu thêm chính sách hiện hành.
2. Việc bán tài sản và nhận tiền có khớp nhau không?
Hợp đồng chuyển nhượng, lịch thanh toán và sao kê cần thể hiện được cùng một giao dịch. Gia đình nên đối chiếu tên các bên, giá bán, ngày thanh toán và tài khoản nhận tiền.
Nếu người mua thanh toán nhiều đợt, hãy lập bảng riêng cho tiền đặt cọc và từng đợt còn lại. Nếu có người chuyển tiền thay, cần làm rõ căn cứ thanh toán.
Hồ sơ cũng nên lưu chứng từ thực hiện nghĩa vụ thuế, phí hoặc tài liệu về miễn thuế nếu thuộc trường hợp áp dụng.
3. Tiền bán nhà đi đến khoản đầu tư EB-5 ra sao?
Sau khi nhận tiền, gia đình cần lưu dấu vết các bước chuyển tiếp: chuyển giữa tài khoản, đổi ngoại tệ và chuyển vốn đến tài khoản được chỉ định trong hồ sơ dự án.
Mỗi bước nên xác định được người gửi, người nhận, ngày, số tiền và mục đích. Chênh lệch do tỷ giá hoặc phí ngân hàng cần có căn cứ đối chiếu.
Đồng thời, phải xác nhận cơ sở pháp lý và thủ tục chuyển vốn với ngân hàng được phép cùng chuyên gia phù hợp. Không nên mặc định thủ tục chuyển tiền phục vụ định cư thông thường cũng áp dụng cho đầu tư EB-5.
Checklist giấy tờ nên rà soát trước khi bán
Danh mục dưới đây để tham khảo. Luật sư sẽ xác định chứng từ cần thiết cho từng hồ sơ.
| Nhóm hồ sơ | Giấy tờ tham khảo | Nội dung đối chiếu |
| Quyền đối với tài sản | Giấy chứng nhận, hợp đồng mua ban đầu | Chủ sở hữu, thời điểm mua |
| Vốn mua ban đầu | Chứng từ thu nhập, kinh doanh, vay hoặc tặng cho | Nguồn hình thành tài sản |
| Giao dịch bán | Hợp đồng chuyển nhượng, thỏa thuận đặt cọc | Giá bán, lịch thanh toán |
| Tiền thực nhận | Sao kê, chứng từ từng đợt thanh toán | Người trả, số tiền, ngày nhận |
| Nghĩa vụ tài chính | Chứng từ thuế, phí, trả nợ liên quan | Số tiền còn lại sau khi đã trừ thuế phí |
| Chuyển vốn đầu tư | Chứng từ chuyển tiền, đổi ngoại tệ, xác nhận nhận vốn | Dòng tiền đến dự án |
Khi xem các dự án EB-5, anh chị nên đối chiếu lịch góp vốn với lịch người mua thanh toán.

Những tình huống cần làm rõ từ sớm
Tài sản mua lâu năm, thiếu chứng từ cũ
Gia đình nên tìm lại hồ sơ tại ngân hàng, đơn vị công chứng và nơi lưu trữ có liên quan. Luật sư có thể đánh giá tài liệu thay thế cùng lời giải trình về phần còn thiếu.
Tài sản giữ lâu năm vẫn cần rà soát nguồn mua. Chứng cứ thay thế cần được đánh giá theo từng trường hợp. USCIS hướng dẫn về chứng cứ tại đây.
Nhà đất đồng sở hữu hoặc được cha mẹ tặng cho
Cần xác định phần quyền của nhà đầu tư và quyền sử dụng tiền bán. Nếu cha mẹ bán tài sản rồi tặng tiền cho con, phải làm rõ cả giao dịch tặng cho và nguồn tiền của người tặng.
Tài sản thuộc doanh nghiệp cũng cần được tách biệt với tài sản cá nhân. Không nên mặc định tiền bán tài sản công ty là tiền riêng của cổ đông.
Thanh toán tiền mặt hoặc giá trên giấy tờ khác nhau
Tiền mặt có thể khiến việc đối chiếu khó hơn. Phiếu nộp tiền vào ngân hàng chỉ phản ánh khoản tiền được nộp, chưa tự chứng minh đó là tiền người mua trả.
Nếu giá hợp đồng, hồ sơ thuế và tiền thực nhận khác nhau, cần giải trình trung thực với chứng từ phù hợp. Anh chị nên trao đổi với luật sư và chuyên gia thuế để xử lý đúng, thay vì sửa hoặc tạo giấy tờ không phản ánh giao dịch.
ĐĂNG KÝ NHẬN TƯ VẤN MIỄN PHÍ
|
Kornova nhận định: Rà soát trước khi ký bán và nhận tiền
Kornova khuyến nghị lập một bảng thời gian cho tài sản: mua khi nào, bằng nguồn gì, bán cho ai và nhận tiền từng đợt ra sao. Mỗi mốc nên dẫn tới chứng từ tương ứng.
Trước khi chuyển vốn, gia đình cần tính số tiền thực còn lại sau khoản vay, nghĩa vụ tài chính và chi phí liên quan. Nên nhờ luật sư rà soát hồ sơ và bản dịch.
USCIS vẫn xét riêng nguồn tiền của từng nhà đầu tư dù dự án đã được chấp thuận. Nguyên tắc này được nêu trong hướng dẫn xét hồ sơ EB-5.
Tham khảo hồ sơ thành công cùng Kornova để hiểu thêm lộ trình. Anh chị có thể liên hệ Kornova để trao đổi về lịch sử tài sản và những giấy tờ cần chuẩn bị trước giao dịch.
*Nội dung mang tính thông tin chung. Điều kiện và quyền lợi cụ thể cần được luật sư di trú đánh giá theo từng hồ sơ và quy định tại thời điểm thực hiện.