

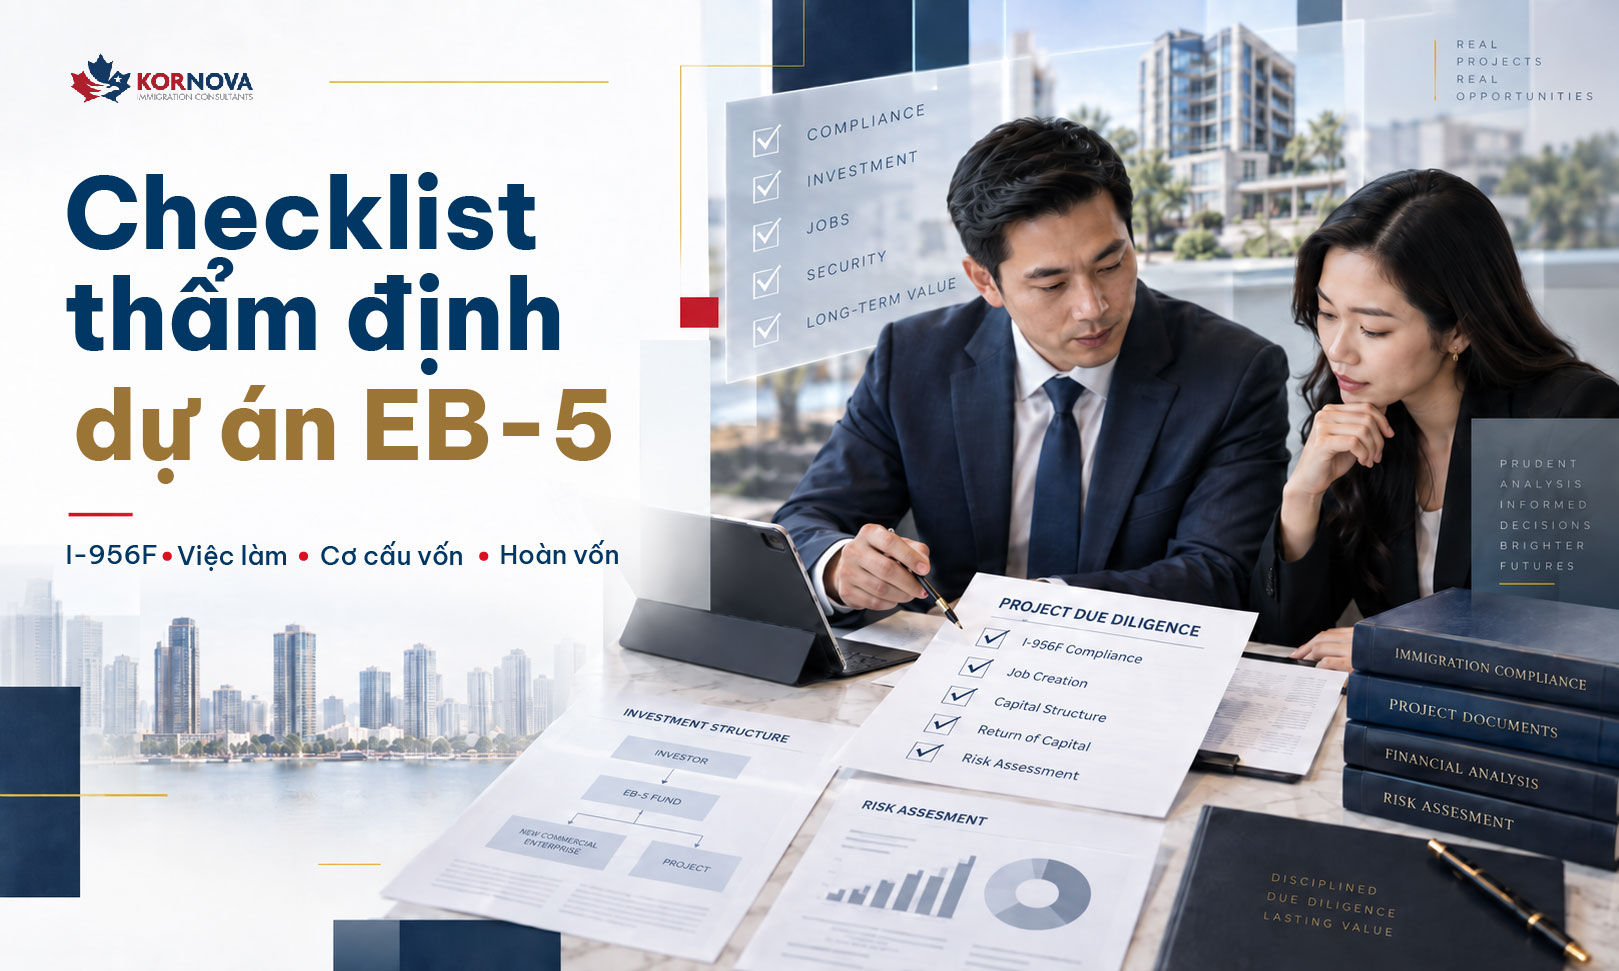
Dự án đã được duyệt I-956F, dự kiến tạo nhiều việc làm và có kế hoạch hoàn vốn rõ ràng. Những thông tin này đáng xem xét, nhưng nhà đầu tư vẫn cần kiểm tra tài liệu phía sau.
Checklist thẩm định dự án EB-5 dưới đây tập trung vào bốn nhóm câu hỏi. Mục tiêu là giúp gia đình hiểu cơ sở di trú, dòng tiền và những điều kiện ảnh hưởng đến khoản đầu tư.
1. I-956F: Kiểm tra đúng dự án và phạm vi chấp thuận
I-956F là đơn Trung tâm vùng nộp để xin chấp thuận khoản đầu tư trong doanh nghiệp thương mại. Đây là hồ sơ cấp dự án, khác với I-526E của từng nhà đầu tư.
Theo USCIS Policy Manual về hồ sơ dự án, Trung tâm vùng phải nộp I-956F trước khi nhà đầu tư nộp I-526E liên quan. Đã nộp và đã được chấp thuận là hai trạng thái khác nhau.
Tài liệu cần yêu cầu gồm:
- Thông báo tiếp nhận hoặc chấp thuận I-956F, có mã hồ sơ.
- Tên pháp nhân, đợt huy động và phạm vi dự án tương ứng.
- Tài liệu sửa đổi hoặc thay đổi quan trọng sau khi nộp.
Hãy hỏi: “Văn bản này có áp dụng đúng khoản đầu tư gia đình sắp tham gia không?” Một dự án nhiều giai đoạn có thể có các hồ sơ khác nhau.
Chấp thuận I-956F có giá trị đối với việc xét hồ sơ liên quan theo luật, với các ngoại lệ được quy định. Chấp thuận này không bảo đảm hoàn vốn, cũng không thay thế việc xét nguồn tiền và điều kiện cá nhân. Xem hướng dẫn xét đơn đầu tư của USCIS.
Gia đình mới tìm hiểu có thể đọc tổng quan chương trình EB-5 để phân biệt từng loại đơn.
2. Việc làm: Đọc cả phương pháp tính và phần dự phòng
Nguyên tắc chung là mỗi nhà đầu tư phải đáp ứng yêu cầu tạo ít nhất 10 việc làm toàn thời gian cho người lao động đủ điều kiện. Dự án Ttrung tâm vùng có thể sử dụng phương pháp kinh tế được chấp nhận, theo giới hạn áp dụng.
Cơ sở pháp lý được trình bày trong hướng dẫn điều kiện EB-5 của USCIS. Không nên chỉ nhìn tổng số việc làm trong brochure.
Hãy yêu cầu:
- Báo cáo tác động kinh tế và kế hoạch kinh doanh.
- Số nhà đầu tư tối đa, tổng việc làm yêu cầu và cách phân bổ.
- Báo cáo chi phí, tiến độ và chứng cứ hỗ trợ số việc làm cập nhật.
Ví dụ giả định: dự án nhận tối đa 100 nhà đầu tư, cần 1.000 việc làm. Báo cáo dự kiến 1.300 việc làm thì phần vượt yêu cầu là 300, tương đương 30% mức cần thiết.
30% dự phòng không phải xác suất thành công. Cần hỏi số việc làm dựa trên chi phí xây dựng, doanh thu hay hoạt động nào. Nếu ngân sách hoặc tiến độ thay đổi, kết quả tính có thể thay đổi.
Đồng thời, phân biệt việc làm dự kiến với số đã được hỗ trợ bằng chứng cứ thực tế. Việc đáp ứng yêu cầu còn được xem xét ở giai đoạn I-829 xóa điều kiện thường trú.

3. Cơ cấu vốn: Tiền đã có hay mới được cam kết?
Cơ cấu vốn cho biết dự án sử dụng vốn chủ sở hữu, vốn vay ngân hàng, vốn EB-5 và các nguồn khác như thế nào.
Trước tiên, xác định tiền của gia đình đi vào doanh nghiệp nào. Trong mô hình cho vay thường gặp, doanh nghiệp nhận vốn EB-5 cho một pháp nhân khác vay để triển khai dự án. Cần đọc cả hai tầng giao dịch.
Checklist nên gồm:
- Tổng ngân sách và số vốn còn thiếu để hoàn thành.
- Vốn chủ sở hữu đã góp, hình thức góp và chứng cứ.
- Khoản vay ngân hàng đã ký, điều kiện giải ngân và dư nợ.
- Mục tiêu huy động EB-5, số đã nhận và phương án nếu huy động thiếu.
Hãy hỏi thêm: “Nếu chi phí tăng hoặc vốn về chậm, bên nào phải bổ sung tiền?” Một thư bày tỏ quan tâm của ngân hàng chưa tương đương khoản vay đã sẵn sàng giải ngân.
Tiếp theo là thứ tự thanh toán. Vốn EB-5 đứng trước hay sau khoản vay khác? Nếu có tài sản bảo đảm, tài sản thuộc về ai, đã thế chấp cho ai và quyền xử lý nằm ở đâu?
SEC và USCIS khuyến nghị nhà đầu tư EB-5 đọc tài liệu chào bán, hợp đồng vay và rủi ro cấu trúc. Có tài sản bảo đảm không đồng nghĩa chắc chắn thu hồi đủ vốn.
4. Hoàn vốn: Phân biệt ngày dự kiến với điều kiện thực hiện
Kế hoạch hoàn vốn cần giải thích tiền trả nhà đầu tư đến từ đâu: bán tài sản, dòng tiền vận hành, tái cấp vốn hay nguồn khác.
Hãy kiểm tra trong tài liệu chào bán và hợp đồng:
- Ngày đáo hạn được tính từ mốc nào?
- Có quyền gia hạn không, ai quyết định và được gia hạn bao lâu?
- Điều kiện nào phải hoàn thành trước khi phân phối tiền?
- Nếu bán hàng chậm hoặc không vay thay thế được, phương án tiếp theo là gì?
Cần tách ba mốc: thời gian duy trì đầu tư theo quy định di trú, thời hạn khoản vay của dự án và thời điểm doanh nghiệp nhận vốn EB-5 phân phối lại cho nhà đầu tư.
Khoản vay được trả về doanh nghiệp chưa có nghĩa tiền lập tức chuyển về tài khoản gia đình. Còn phải kiểm tra điều kiện di trú, hợp đồng và nghĩa vụ của doanh nghiệp.
Đầu tư chào bán riêng lẻ cũng có thể khó chuyển nhượng. Hướng dẫn của SEC về private placements giải thích hạn chế thanh khoản này. Không nên mặc định có thể rút vốn sớm khi cần tiền.
ĐĂNG KÝ NHẬN TƯ VẤN MIỄN PHÍ
|
Kornova nhận định: Mỗi kết luận cần gắn với tài liệu
Kornova đề xuất ghi mỗi hạng mục thành ba trạng thái: đã có chứng cứ, cần làm rõ hoặc chưa có tài liệu. Đây là cách theo dõi câu hỏi, không phải thang điểm bảo đảm an toàn.
Khi so sánh các dự án EB-5, nên dùng cùng một checklist và yêu cầu trả lời bằng văn bản. Gia đình có thể tham khảo hồ sơ thành công nhưng cần đánh giá riêng dự án đang xem xét.
Để chuẩn bị kế hoạch định cư Mỹ, hãy liên hệ Kornova và phối hợp luật sư cùng chuyên gia tài chính độc lập rà soát tài liệu. Checklist hỗ trợ quá trình thẩm định, không thay thế đánh giá chuyên môn cho khoản đầu tư cụ thể.
*Nội dung mang tính thông tin chung. Điều kiện và quyền lợi cụ thể cần được luật sư di trú đánh giá theo từng hồ sơ và quy định tại thời điểm thực hiện.